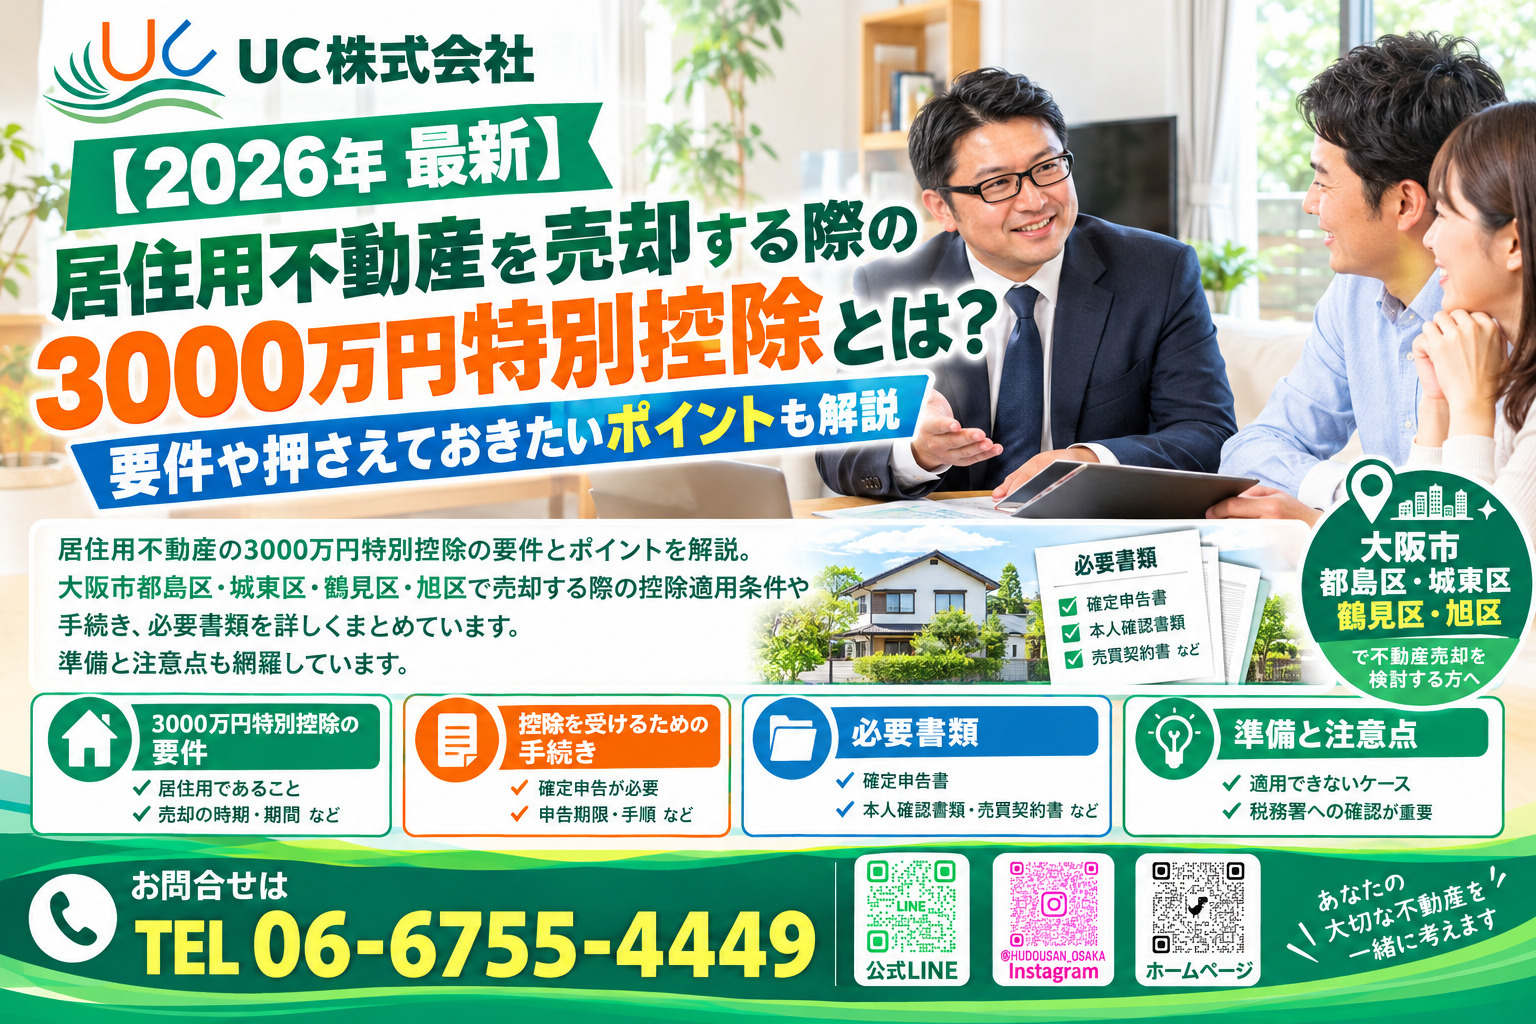
【2026年 最新】居住用不動産を売却する際の3000万円特別控除とは?要件や押さえておきたいポイントも解説
不動産を売却する際、「居住用財産を譲渡した場合の3,000万円の特別控除」を使えるかどうかは、手元に残るお金を大きく左右します。ただ、適用の要件や併用のルールは細かく、うっかり見落として数百万円単位で税負担が変わってしまうケースも少なくありません。
この記事では、居住用不動産の3,000万円特別控除の基本・適用要件・併用できる特例・売却前の準備を、順を追って整理します。大阪市都島区・城東区・鶴見区・旭区で戸建てやマンションの売却を考えている方に、特に役立つ内容です。
なお、税制は改正されることがあり、個別の状況によって結論が変わる場合もあります。実際の申告前には、税務署や税理士にも必ずご確認ください。ぜひ最後までご覧ください。
この記事でわかること(Q&A)
居住用不動産の3,000万円特別控除とは?基本の仕組みと対象範囲
「居住用財産を譲渡した場合の3,000万円の特別控除」とは、ご自身が住んでいる(または住んでいた)家を売るとき、譲渡所得(売却益)から最高3,000万円を差し引ける制度です。まずは仕組みと対象を押さえましょう。
このセクションの3ポイント
- 1売却益から最大3,000万円を控除でき、その分は課税されない
- 2対象は現在住んでいる家と、住まなくなって一定期間内の家(土地・借地権を含む)
- 3所有期間の制限はなく、共有名義は持分に応じて各自が適用可能
詳しく解説していきます!
① 譲渡所得の計算式と控除のしくみ
譲渡所得は「売却収入額 -(取得費 + 譲渡費用)- 3,000万円」で計算します。たとえば(あくまで例として)売却益が3,500万円なら、課税対象は500万円です。売却益が3,000万円以下なら、課税される譲渡所得はゼロになります。
② 対象になる資産の範囲
対象は、現在自分が住んでいる家と、以前住んでいた家(住まなくなってから3年を経過する年の年末までに売る場合に限る)です。家屋とあわせて売る土地や借地権も含まれます。
③ 所有期間と共有名義の扱い
この特例には所有期間の制限がなく、短期保有でも長期保有でも利用できます。共有名義の場合は、共有者それぞれの譲渡所得に対して最高3,000万円まで控除できる場合があります。ただし、土地と建物で名義構成が異なると扱いが変わることもあるため、事前の確認が欠かせません。
適用要件の具体的条件|売却時期・解体後・過去の適用状況
3,000万円特別控除を受けるには、いくつかの具体的な要件を満たす必要があります。ここでは、現在居住中の場合と、住まなくなってから売る場合に分けて整理します。
このセクションの3ポイント
- 1住まなくなった日から3年を経過する年の12月31日までに売却する
- 2建物を解体した場合は、解体後1年以内に契約し、土地を他の用途に使わない
- 3売却した年の前年・前々年に同じ特例などを使っていないこと
詳しく解説していきます!
① 売却時期の期限
現在住んでいる住宅であれば、期限の心配はありません。転居した後は「住まなくなった日から3年を経過する年の12月31日まで」に売却する必要があります。たとえば転居した日が令和6年の6月なら、期限は令和9年の12月31日です。
② 建物を解体した場合の注意
家屋を取り壊して土地だけを売る場合でも、特例は使えます。ただし、取り壊しから1年以内に売買契約を結ぶこと、そして住まなくなった日から3年を経過する年の年末までに売ることが必要です。さらに、解体後の土地を駐車場にしたり、貸し付けたり、事業に使ったりすると、対象外になります。
③ 過去の適用状況と確認したい注意点
売却した年の前年・前々年に3,000万円控除を受けていないことも要件です。他の特例や損益通算、買換え特例などの利用状況もあわせて確認し、過去の申告と重複していないかをチェックしましょう。また、配偶者や親子など、特別な関係にある人への売却は対象外となるのが一般的です。心当たりがある方は、事前に確認しておくと安心です。
併用できる・できない特例との関係を整理
3,000万円特別控除は、他の税制特例とのルールを知らないまま進めると、思わぬ不利益につながります。ここでは、代表的な特例との併用関係を3つに分けて見ていきます。
このセクションの3ポイント
- 1住宅ローン控除とは、同時に使えない期間が生じる
- 2所有10年超なら、軽減税率の特例を併用できる
- 3買換え・譲渡損失などの特例は、原則として併用できない
詳しく解説していきます!
- ① 住宅ローン控除|併用不可(どちらかを選択)
- 3,000万円控除を使う場合、売却の年を含む前後の一定期間は、住宅ローン控除を受けられません。逆に、住宅ローン控除を受けている期間があると、3,000万円控除を使えないケースが生じます。制度の重複適用を防ぐための大切なルールなので、売却と購入の計画をあわせて検討しましょう。
- ② 10年超所有の軽減税率の特例|併用可
- 所有期間が10年を超える居住用財産なら、3,000万円控除に加えて軽減税率の特例を併用できます。3,000万円控除後の譲渡所得のうち6,000万円以下の部分は、所得税10%・住民税4%の税率が適用され、長期保有の方は大きな節税効果が期待できます。
- ③ 買換え・譲渡損失などの特例|原則併用不可
- 同じ年や前後の年に重なる特例には、併用の制限があります。売却益の大きさ、購入計画、所有期間などを踏まえ、どの制度が最も有利かを慎重に比べることが大切です。判断に迷う場合は、税理士への相談をおすすめします。
大阪市で売却予定の方へ|チェックリストと準備
大阪市内の都島区・城東区・鶴見区・旭区で戸建てやマンションを売る際は、売却前の確認と、確定申告に向けた書類づくりが欠かせません。チェックポイントを順番に見ていきましょう。
このセクションの3ポイント
- 1売却時期・解体の有無・共有名義を、売る前に確認する
- 2確定申告に必要な書類は、早めに集めて整理する
- 3税務署・税理士・不動産会社に事前相談して、ミスを防ぐ
詳しく解説していきます!
① 売却前に確認したいチェックリスト
- 居住期間・売却時期:住まなくなった日から3年を経過する年の12月31日までに売却できるか(期限を過ぎると対象外)
- 解体後の敷地売却:建物の解体後1年以内に契約でき、駐車場などに使っていないか
- 共有名義・以前の利用:共有者それぞれが要件を満たしているか。土地と建物の所有者が異なる場合は要確認
② 確定申告で揃えたい必要書類
- 確定申告書(第一表・第二表)と譲渡所得の内訳書:税務署または国税庁のサイトで入手・作成。申告期間は売却の翌年の2月16日~3月15日が基本です
- 売買契約書・取得費・譲渡費用の領収書の写し:過去の契約書や費用の書類を整理しておきましょう。紛失した場合は、再取得の手続きを検討してください
- 戸籍の附票(または住民票):住所と物件所在地が異なる場合に必要。市区町村役場で取得できます
なお、この特例を使って税額がゼロになる場合でも、確定申告そのものは必要です。申告を忘れると控除を受けられないため、ご注意ください。
③ 相談先の選び方と進め方
申告時期や書類の準備については、最寄りの税務署や、居住地を管轄する税理士事務所に相談するのが確実です。専門家に事前に相談すれば、手続きのミスや申告漏れのリスクを減らせます。あわせて、売却の進め方や時期については、地域の不動産会社にも早めに相談しておくと、スケジュールに余裕が生まれます。
まとめ
居住用不動産の3,000万円特別控除は、売却益に対する税負担を大きく減らせる重要な制度です。この記事の要点を振り返りましょう。
この記事の振り返り
- 1売却益から最大3,000万円を控除でき、所有期間の制限はない
- 2住まなくなって3年を経過する年の12月31日まで。解体後は1年以内の契約が必要
- 310年超所有の軽減税率とは併用可。住宅ローン控除などとは原則併用に注意
- 4必要書類は早めに整理し、税務署・税理士・不動産会社に事前相談する
UC株式会社(UC不動産売却サポート)について
UC株式会社は、大阪市都島区・京橋を拠点に、城東区・旭区・鶴見区・東淀川区など周辺エリアの不動産売却をサポートしています。リピーター・ご紹介のお客様が9割以上で、通算1,500件以上の取引に携わってきた経験を活かし、お客様に寄り添ったご提案を心がけています。司法書士・税理士とも連携していますので、控除や税金のご不安も含め、まずはお気軽にご相談ください。
UC株式会社へご相談ください