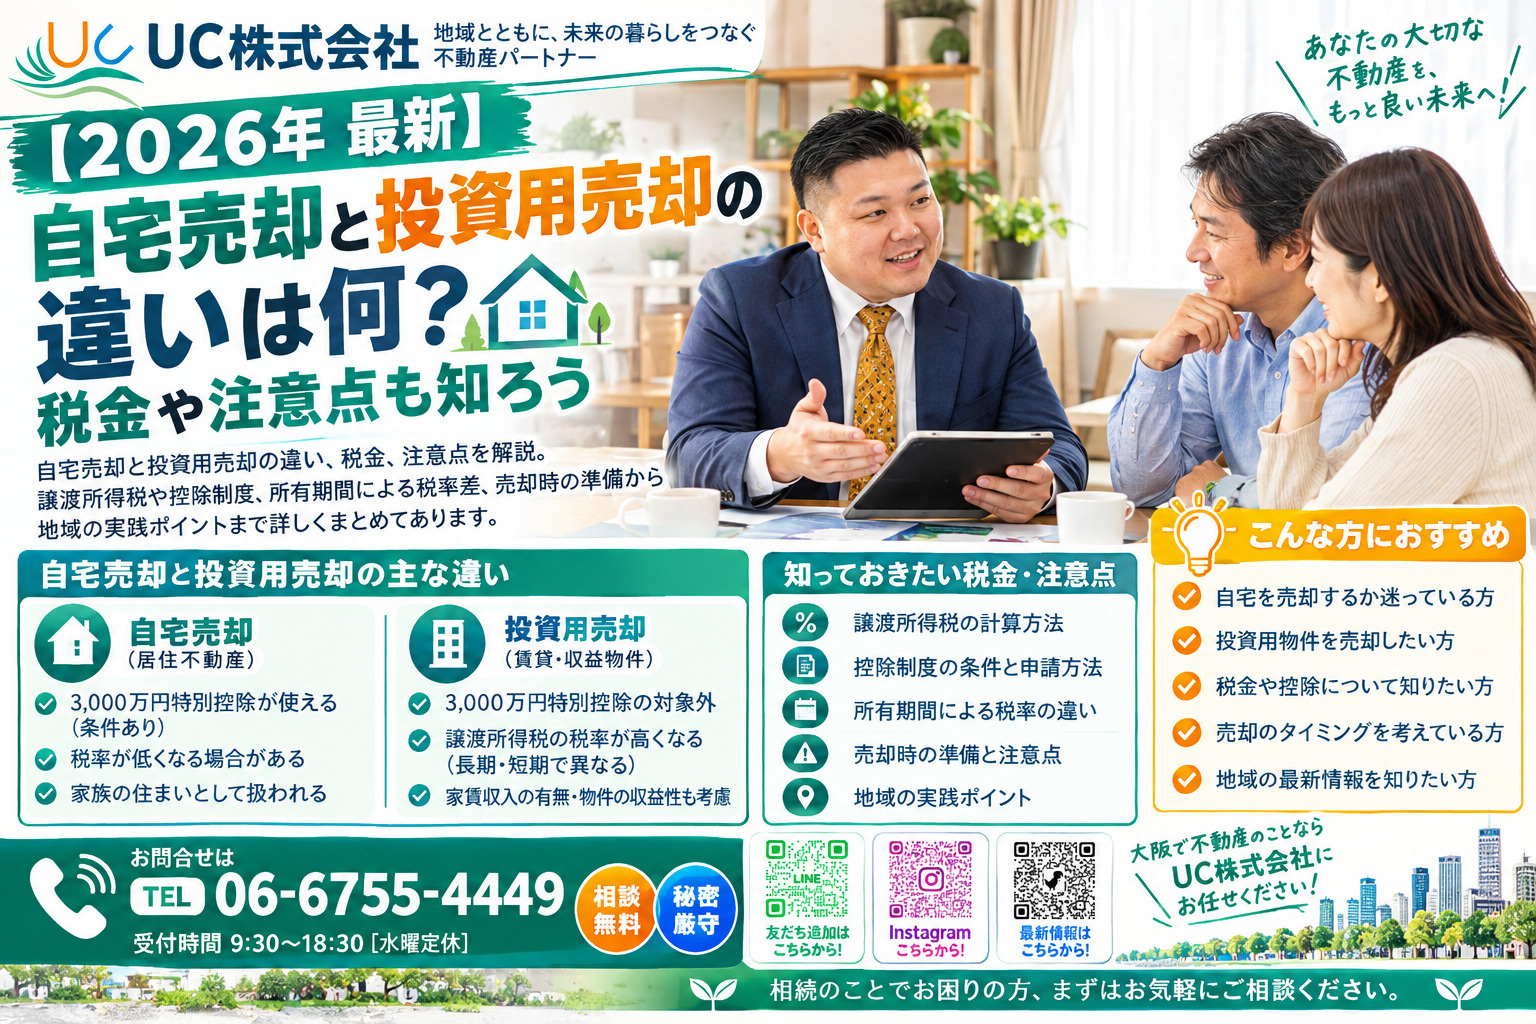
【2026年 最新】自宅売却と投資用売却の違いは何?税金や注意点も知ろう

「自宅を売る場合と、投資用として持っているマンションやアパートを売る場合とでは、税金の計算方法や使える控除にどんな違いがあるのだろう」——不動産の売却を検討し始めると、多くの方がこうした疑問に直面します。同じ「不動産の売却」でも、居住用か投資用かによって譲渡所得税の負担は大きく変わってきます。
特に大阪市都島区・城東区・旭区・鶴見区・東淀川区で戸建てやマンションの売却をお考えの方にとって、税金の仕組みを正しく理解しておくことは、手取り額を最大化し、後から慌てないための重要な準備です。控除の適用条件や税率の違いを知らないまま売却を進めてしまうと、想定外の納税額に驚くケースも少なくありません。
この記事では、自宅(居住用不動産)を売却する際の税金と控除制度、投資用不動産を売却する際の税金と注意点、そして両者の違いを踏まえた売却戦略のポイントを、地域密着でサポートしてきた実績をもとに分かりやすくご紹介します。
この記事でわかること(よくある質問)
自宅を売却する際の税金と控除制度の概要
自宅(居住用不動産)を売却した際に課される税金は「譲渡所得税」です。売却価格から取得費や譲渡費用を差し引いた利益(譲渡所得)に対して課税される仕組みで、居住用不動産ならではの控除制度を活用できるかどうかが、税負担を大きく左右します。
▼このセクションの3つの要点
- 譲渡所得は「売却代金-(取得費+譲渡費用)」で計算する
- 居住用financeなら最大3,000万円の特別控除が使える
- 所有期間5年超か5年以下かで税率が大きく変わる
それぞれのポイントを詳しく解説していきます!
譲渡所得の計算方法
譲渡所得は「売却代金-(取得費+譲渡費用)」という計算式で求めます。取得費には購入代金や購入時の諸経費を、譲渡費用には仲介手数料や印紙税などを含めることができ、この2つをきちんと積み上げて計上できるかどうかで課税対象額が変わってきます。
3,000万円特別控除の仕組み
「居住用財産を譲渡した場合の3,000万円特別控除」を使うと、譲渡所得から最大3,000万円を差し引くことができます。譲渡所得が3,000万円以下であれば、この特例だけで税額がゼロになるケースも珍しくありません。居住用財産の売却に限られる特例のため、要件を満たしているかの確認が重要です。
所有期間による税率の違い
税率は所有期間によって大きく異なります。所有期間が5年以下の短期譲渡では約39.63%、5年を超える長期譲渡では約20.315%となり、さらに10年超所有であれば軽減税率の特例と併用することで、課税譲渡所得6,000万円以下の部分は約14.21%まで下がります。
投資用不動産を売却する際にかかる税金と注意点
投資用不動産の売却でも「譲渡所得税」が課される点は自宅と同じですが、居住用のような特別控除が使えないため、税負担の見通しをより慎重に立てておく必要があります。
▼このセクションの3つの要点
- 建物部分は減価償却費を差し引いて取得費を計算する
- 3,000万円特別控除など居住用の特例は使えない
- 印紙税・登録免許税・仲介手数料など諸費用も見込んでおく
それぞれのポイントを詳しく解説していきます!
譲渡所得税の仕組みと税率
投資用不動産の譲渡所得は「売却価格-(取得費+譲渡費用)」で計算しますが、建物部分は減価償却費を差し引いた金額が取得費となります。税率は所有期間5年以下の短期譲渡で合計約39.63%、5年超の長期譲渡で合計約20.315%です。
居住用の控除は適用されない
投資用不動産には3,000万円特別控除などの居住用特例は一切適用されません。控除の対象外である以上、自宅売却と同じ感覚で納税額を見積もると、実際の負担額とのギャップに驚くことになりかねません。
売却時にかかるその他の費用
譲渡所得税以外にも、売買契約書に貼付する印紙税、抵当権が設定されていた場合の抵当権抹消の登録免許税、宅地建物取引業法の上限内で計算される仲介手数料など、事前に資金準備をしておくべき費用が複数あります。
自宅売却と投資用売却の違いを踏まえた大阪市内での売却戦略のポイント
自宅と投資用不動産では税制上の扱いが大きく異なるため、それぞれの特性を理解したうえで売却のタイミングや進め方を検討することが、手元に残る金額を最大化するポイントになります。
▼このセクションの3つの要点
- 自宅は特例・軽減税率を活用した戦略が立てやすい
- 投資用は税率が高くなりやすく納税資金の準備が重要
- 都島区・城東区・鶴見区・旭区では所有期間や時期の調整で節税余地がある
項目ごとの違いを整理してご紹介します!
- 特例・控除の活用
- 自宅売却では3,000万円特別控除・軽減税率などが利用可能です。譲渡所得が3,000万円以下であれば課税対象がゼロになる可能性もあります。一方、投資用売却では基本的にこれらの特例は利用できず、節税の手段が限られます。
- 税率の違い
- 自宅は所有期間10年超であれば軽減税率の特例により低い税率が適用されるケースがあります。投資用は短期・長期とも高率(約39.63%または約20.315%)となり、所有期間による負担差が大きくなります。
- 売却戦略の立て方
- 自宅は所有期間や売却時期を調整することで節税につなげられます。投資用は専門家への相談・納税資金の準備・取得費の確認を早めに行うことが、安心して売却を進めるための重要なステップです。
大阪市都島区、城東区、鶴見区、旭区における具体的な備えと流れ
都島区・城東区・鶴見区・旭区で自宅や投資用不動産の売却をご検討の方に向けて、安心して進めていただくための具体的な流れをご案内します。
▼このセクションの3つの要点
- 購入契約書・登記簿謄本など必要書類を早めに整理する
- 税額シミュレーションで納税資金の見通しを立てる
- 確定申告の期限(翌年2/16〜3/15目安)を押さえておく
それぞれのステップを詳しく解説していきます!
書類整理
購入契約書、登記簿謄本、取得費や譲渡費用の領収書などを揃えておくことで、譲渡所得の正確な計算と確定申告の準備がスムーズに進みます。
税額シミュレーション
譲渡収入から取得費・譲渡費用・控除額を差し引いて税額を試算しておくことで、納税額や手取り額を事前に把握し、資金計画に反映させることができます。
確定申告の準備
売却の翌年2月16日〜3月15日を目安に、申告書と添付書類を整えておくことで、期限内の申告により追徴税やペナルティを回避できます。
まとめ
- 自宅売却は3,000万円特別控除など居住用向けの特例が使え、税負担を大きく軽減できる可能性がある
- 投資用不動産はこれらの控除が適用されず、税率も高くなりやすいため納税資金の準備が重要
- 所有期間や売却時期の調整によって、自宅・投資用いずれも節税の余地がある
- 都島区・城東区・鶴見区・旭区での売却は、書類整理と税額シミュレーションを早めに進めることが安心につながる
UC不動産売却サポートについて
UC株式会社(UC不動産売却サポート)は、大阪市都島区を拠点に、城東区・旭区・鶴見区・東淀川区の不動産売却を専門にサポートしております。司法書士・税理士との連携体制のもと、自宅の売却はもちろん、税制の扱いが異なる投資用不動産の売却についても、税額シミュレーションや必要書類の整理から確定申告のご案内まで一貫してサポートいたします。無料相談・無料査定も承っておりますので、税金や控除の仕組みでお悩みの方は、どうぞお気軽にご相談ください。
不動産売却のご相談はUC不動産売却サポートへ
この記事の執筆者

美山 勇志
(ミヤマ ユウシ)
都島区を中心に、城東区・旭区・鶴見区など周辺エリアの不動産売却をサポートいたします!これまでの取引実績は1,500件以上ございます!!司法書士・税理士と協力し、安心して進められる体制を整えているほか、無料相談・無料査定で初めての方も気軽にご相談いただけます。地域に根差し、信頼のご紹介で広がる実績を大切に、不動産売却の心強いパートナーを目指しています。まずはご相談からお待ちしております!!
【売買物件】中古マンション、中古戸建て、土地、収益物件、店舗、リフォーム・リノベーション、デザイナーズ、タワーマンション、高齢者向け、ファミリー向け、駅近物件