【2026年 最新】住宅ローンは早く返すべきか気になりますか 生命保険との関係性や押さえるポイントを紹介

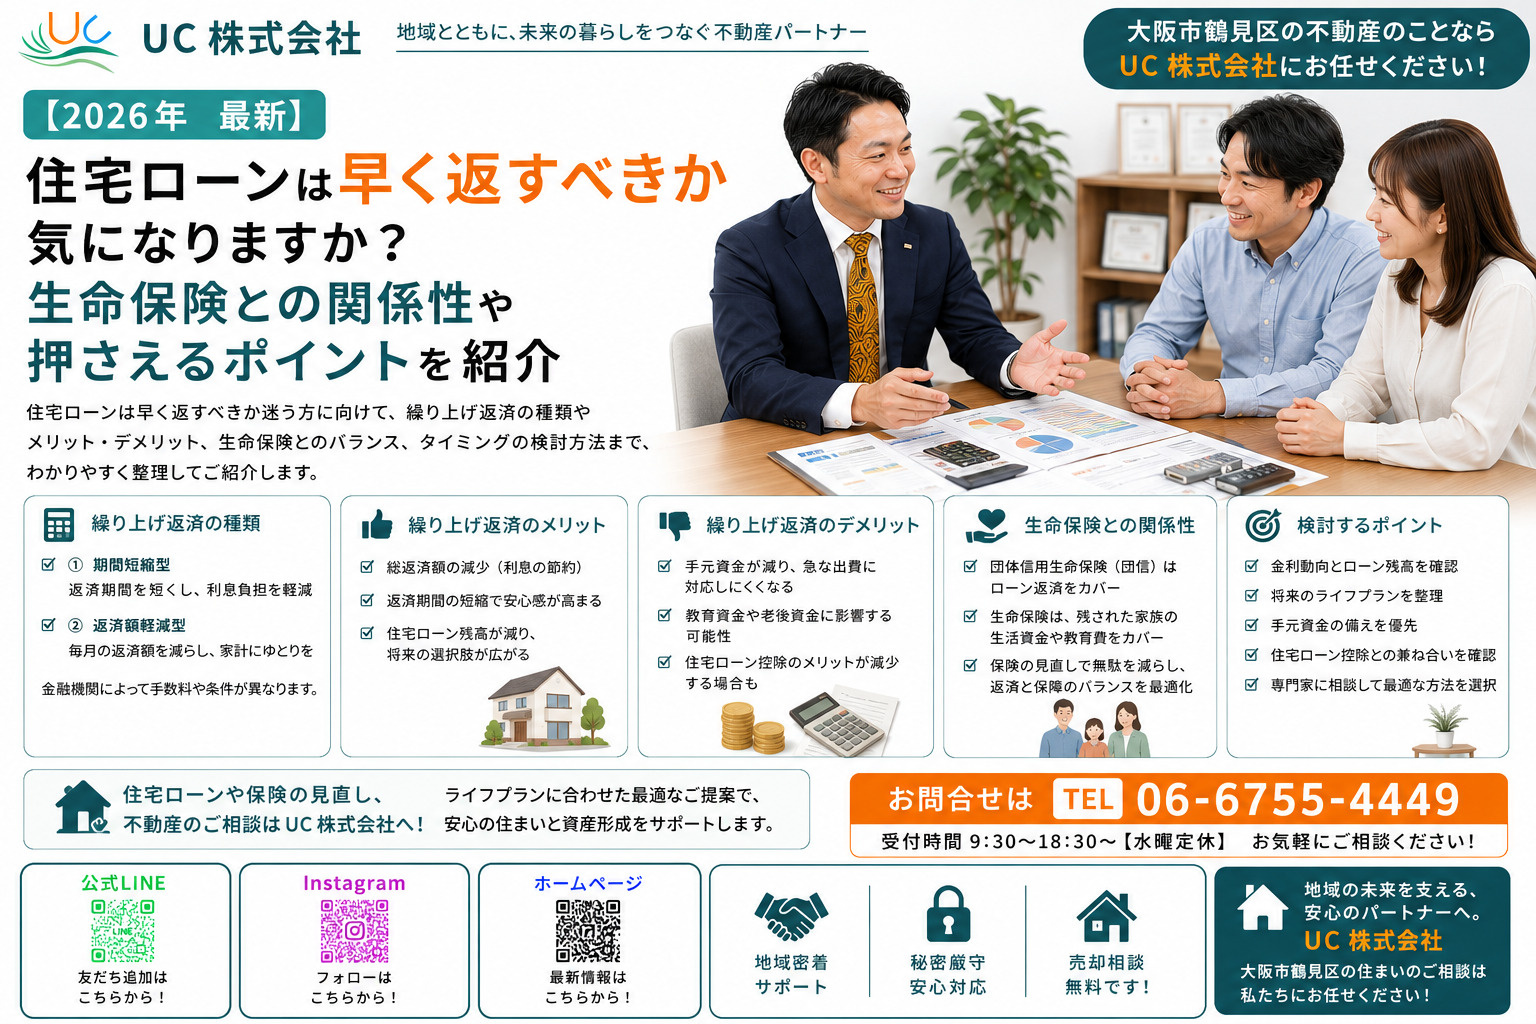
住宅ローンは、できるだけ早く返したほうが良いのでしょうか。返済期間が長くなるほど支払う利息の総額は増えていくため、まとまった資金ができたタイミングで「繰り上げ返済」を検討される方は少なくありません。しかし、繰り上げ返済は家計にゆとりをもたらす一方で、住宅ローン控除の適用や団体信用生命保険(団信)の保障範囲など、あわせて考えておきたいポイントも数多くあります。
この記事では、住宅ローンの代表的な返済方法である「返済期間短縮型」と「返済額軽減型」の違いから、それぞれのメリット・デメリット、団信をはじめとする生命保険との関係性、そして無理のない繰り上げ返済計画を立てるための具体的なポイントまでを、どなたにも分かりやすく丁寧に解説していきます。
大阪市都島区・城東区・旭区・鶴見区・東淀川区でマイホームの購入や住み替えをご検討中の方にとっても、将来の教育資金や老後資金と両立させながら住宅ローンと付き合っていくための判断材料としてお役立てください。
この記事でわかること
住宅ローンは早く返すべきか、返済の基本とは
住宅ローンの繰り上げ返済には、大きく分けて「返済期間短縮型」と「返済額軽減型」という2つの方法があります。どちらも手元資金を使ってローン残高を減らす点は同じですが、その効果の出方はまったく異なります。まずは基本的な仕組みを押さえておきましょう。
この章のポイント
- 返済期間短縮型は毎月の返済額を変えずに期間を短くし、利息軽減効果が大きい
- 返済額軽減型は返済期間を変えずに毎月の負担を軽くできる
- 教育費や老後資金など、ご家庭のライフイベントに応じて選び方が変わる
詳しく解説していきます!
返済期間短縮型とは
「返済期間短縮型」は、毎月の返済額を変えずに返済期間そのものを短くする方法です。ローン残高が多く残っている早い段階で実行するほど効果が高く、返済開始から3年目に300万円を繰り上げた場合、利息軽減効果が約129万円になるケースもあります。将来的に早期完済を目指したい方に向いた方法です。
返済額軽減型とは
「返済額軽減型」は、返済期間はそのままに毎月の返済額そのものを軽くする方法です。同じ条件で300万円を繰り上げた場合、毎月の負担軽減は約9,000円〜10,000円になる場合があり、今すぐ家計にゆとりを持たせたい方に適しています。ただし、利息軽減効果は返済期間短縮型に比べて控えめになる点は押さえておきましょう。
大阪市都島区・城東区・旭区・鶴見区でご検討の方へ
大阪市都島区・城東区・旭区・鶴見区・東淀川区で戸建てやマンションの購入をご検討中の方は、目先の利息軽減だけでなく、教育費や老後の生活費といった将来のライフイベントを踏まえて方法を選ぶことが大切です。特に教育資金の準備が控えている場合は、すぐに効果を実感しやすい「返済額軽減型」が安心材料になることもあります。
繰り上げ返済のメリットとデメリット(早期に返すことの効果と注意点)
「返済期間短縮型」と「返済額軽減型」には、それぞれ明確なメリットと見落としがちな注意点があります。生活状況やライフプランに応じて、適切な方法を選ぶことが大切です。
この章のポイント
- 返済期間短縮型は総返済額を大きく減らせるが、手元資金は減る
- 返済額軽減型は毎月の負担がすぐ軽くなるが、利息軽減効果は限定的
- 住宅ローン控除や団信への影響も忘れずに確認する
詳しく解説していきます!
メリット①:利息を大きく軽減できる
返済期間短縮型は、元本残高が多いうちに行うほど利息削減効果が大きくなるのが特徴です。総返済額そのものを圧縮できるため、金利上昇局面や定年後の負担を抑えたい方にとって大きなメリットとなります。
メリット②:完済時期を前倒しできる
返済期間短縮型を選ぶと完済時期が前倒しになり、老後資金の準備計画も立てやすくなります。一方、返済額軽減型は返済期間こそ変わりませんが、毎月の返済額が減ることで即効性のある家計の安心感が得られる点がメリットです。
注意しておきたい3つのデメリット
繰り上げ返済には次のような注意点もあります。①手元資金が減るため、急な出費や収入減への対応力が下がること。②住宅ローン控除は年末残高で計算されるため、控除額が減ったり、返済期間が10年未満になると控除対象外になったりするリスクがあること。③団体信用生命保険(団信)の保障額はローン残高に応じて設定されるため、残高が減るほど万が一の際の保障範囲も狭まることです。資金状況やライフステージ、控除との兼ね合いを総合的に見て判断しましょう。
住宅ローンと生命保険の関係性をどう考えるか
住宅ローンには、基本的に「団体信用生命保険(団信)」がセットされています。契約者に万が一のことがあった場合、ローン残高が保険で清算される仕組みで、ご家族が住まいを手放さずに済む安心につながります。
この章のポイント
- 団信の基本的な役割
- 契約者に万が一のことがあった際、ローン残高が保険で清算され、ご家族が住まいを維持できる仕組みです。「がん団信」や「3大疾病特約付き団信」など保障範囲を広げるタイプもあります。
- 繰り上げ返済による保障額の変化
- ローン残高が減るほど団信でカバーされる金額も小さくなるため、生命保険全体のバランスを見直す必要があります。
- 完済後に必要となる備え
- 完済すると団信の保障もなくなるため、医療保険や就業不能保険など別の形での備えを検討することが大切です。
詳しく解説していきます!
団体信用生命保険(団信)とは
団信は、契約者が万が一の際にローン残高を保険金で清算する仕組みです。基本保障に加え「がん団信」や「3大疾病特約付き団信」など、より手厚い保障を選べる商品も広がっています。
繰り上げ返済による団信保障の変化
繰り上げ返済によってローン残高が減ると、団信で保障される金額も同時に減少します。残高が少なくなるほど、万が一の際にカバーされる金額も小さくなるため、生命保険とのバランスをあらためて見直しておく必要があります。
医療保険・就業不能保険での備え
団信だけではカバーしきれない医療費や収入の減少に備えるため、医療保険や就業不能保険の活用も選択肢のひとつです。さらに、終身保険など貯蓄性の高い保険の解約返戻金を繰り上げ返済に充てる場合は、住宅ローン控除の残り期間や金利水準、手元資金の余裕を整理したうえで判断することをおすすめします。
効果的な繰り上げ返済のタイミングと検討のポイント
繰り上げ返済は、早く行うほど利息軽減効果が大きくなります。一方で、住宅ローン控除の仕組みを踏まえると、あえてタイミングを見計らったほうが有利になるケースもあります。
この章のポイント
- 早いタイミングでの繰り上げ返済ほど利息軽減効果が大きい
- 返済期間が10年未満になると住宅ローン控除が受けられなくなる
- 金利水準や控除の残り期間を踏まえてタイミングを判断する
詳しく解説していきます!
早期の繰り上げ返済ほど利息軽減効果が大きい
繰り上げ返済は早く行うほど利息削減効果が大きくなるのが特徴です。返済開始から5年目に300万円を返済した場合の利息軽減額は約155万円ですが、20年目に同額を返済しても約66万円にとどまります。
住宅ローン控除との兼ね合い
「返済期間短縮型」で繰り上げ返済を行い返済期間が10年未満になると、住宅ローン控除の対象外となる点には注意が必要です。近年の住宅ローン控除は年末残高の0.7%が控除率となっており、金利が0.7%未満であれば、控除期間終了後にまとめて繰り上げ返済したほうが有利になるケースもあります。
ライフプランに合わせた判断を
大阪市都島区・城東区・旭区・鶴見区・東淀川区で購入をご検討中の方は、教育費や老後資金など将来の支出とのバランスを踏まえながら、金利水準・控除の残り期間・手元資金の3つの視点で無理のない返済計画を立てることをおすすめします。
まとめ
住宅ローンの繰り上げ返済には「返済期間短縮型」と「返済額軽減型」があり、それぞれに特徴と注意点があります。ご自身の生活状況や資金計画に合った方法を選ぶことが大切です。
今回のおさらい
- 返済期間短縮型は利息を大きく減らせるが、手元資金の減少に注意
- 返済額軽減型は毎月の負担をすぐに軽くできる
- 住宅ローン控除や団信の保障範囲への影響も確認しておく
- 金利水準・控除の残り期間・手元資金のバランスを見て判断する
UC株式会社(UC不動産売却サポート)について
UC株式会社は、大阪市都島区を中心に城東区・旭区・鶴見区・東淀川区エリアで不動産売却をサポートする地域密着の会社です。司法書士・税理士と連携した安心の体制のもと、無料相談・無料査定を通じて、住宅ローンや資金計画に関するお悩みにも丁寧に対応しております。繰り上げ返済のタイミングや売却のご相談まで、まずはお気軽にお問い合わせください。

美山 勇志(ミヤマ ユウシ)
UC株式会社 不動産売却アドバイザー
都島区を中心に、城東区・旭区・鶴見区など周辺エリアの不動産売却をサポートいたします!これまでの取引実績は1,500件以上ございます!!司法書士・税理士と協力し、安心して進められる体制を整えているほか、無料相談・無料査定で初めての方も気軽にご相談いただけます。地域に根差し、信頼のご紹介で広がる実績を大切に、不動産売却の心強いパートナーを目指しています。まずはご相談からお待ちしております!!
| 性別 | 男性 |
|---|---|
| 血液型 | O型 |
| 不動産キャリア | 17年 |
| 得意物件 | 【賃貸物件】マンション、アパート、一戸建て、メゾネット、単身者向け、学生向け、女性向け、二人暮らし・ルームシェア、ファミリー向け、ペット対応・相談、分譲賃貸、UR賃貸、駅近物件、デザイナーズ、保証人不要、初期費用安め、高級マンション、事務所・店舗・倉庫・工場/【売買物件】中古マンション、中古戸建て、土地、収益物件、店舗、リフォーム・リノベーション、デザイナーズ、タワーマンション、高齢者向け、ファミリー向け、駅近物件 |
| 出身地 | 鹿児島県大島郡伊仙町 |
| 資格 | 宅地建物取引士・競売不動産取扱主任者・住宅ローンアドバイザー・少額短期保険募集人 |
| 生年月日 | 1985年07月09日 |