大阪市鶴見区の相続不動産売却で使える特例は?取得費加算の特例で税負担を軽減する方法

親が亡くなったあと、相続した不動産をどうするかは、大阪市鶴見区にお住まいの方にとっても大きな悩みのひとつです。同じ価格で売却するとしても、手続きの進め方やタイミングによって、手元に残る金額が大きく変わることがあります。
その代表例が、相続開始から一定期間内の売却で利用できる「取得費加算の特例」です。相続税の一部を不動産の取得費に上乗せできる制度で、譲渡所得税の負担を軽くできる可能性があります。ただし、適用できる期間や必要書類、ほかの特例との組み合わせ方を正しく理解していないと、せっかくのメリットを受け損ねてしまうこともあります。
この記事では、大阪市鶴見区で相続不動産を売却する際の基本的な流れから、取得費加算の特例のポイント、活用時に押さえておきたい実務上の注意点まで、初めての方にもわかりやすいように整理して解説していきます。
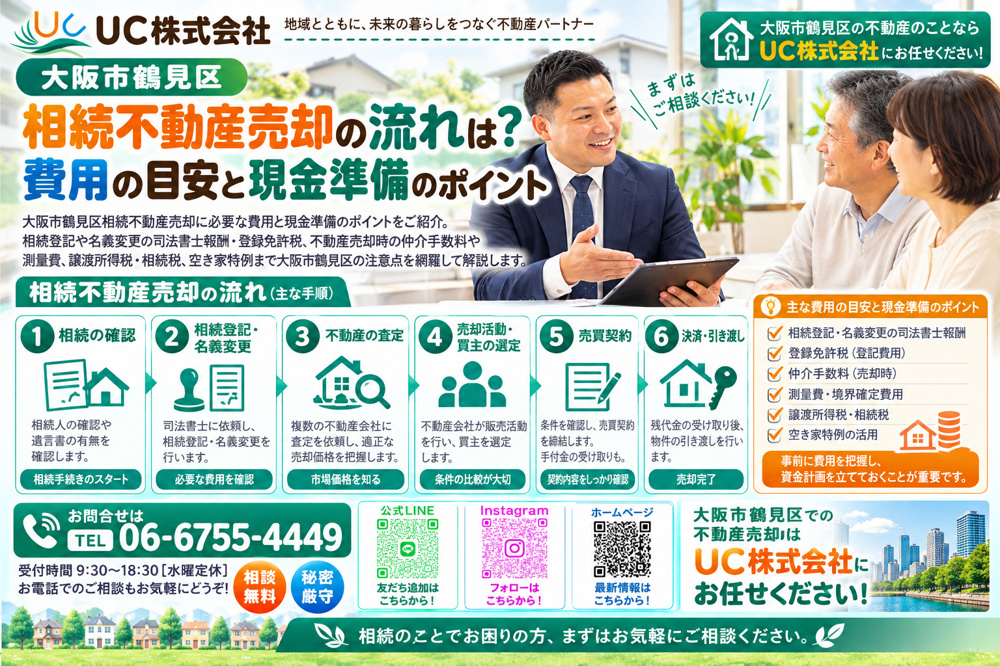
大阪市鶴見区で相続不動産を売却する流れ
大阪市鶴見区で親名義の不動産を相続した場合、まず法務局での相続登記による名義変更が必要です。相続登記の申請には戸籍謄本や住民票の除票、遺言書または遺産分割協議書などの書類を用意し、登録免許税などの費用も発生するため、事前に必要書類と費用の見込みを整理しておくことが大切です。
- 相続登記による名義変更を終えてから売却手続きに進むのが基本の流れ
- 登記事項証明書や固定資産税納税通知書で不動産の基本情報を事前に整理する
- 契約締結から引き渡し、翌年の確定申告までのスケジュールを把握しておく
詳しく解説していきます!
相続登記が最初のステップになる
相続登記の申請には、被相続人の戸籍謄本や住民票の除票、遺言書または遺産分割協議書などの書類が必要です。相続登記が完了して名義が相続人に移転してから、売却の手続きに進むのが一般的な流れであるため、大阪市鶴見区で相続不動産を売却する際もまずはこの名義変更を済ませることが出発点になります。
不動産の基本情報と税金資料を整理する
所在地や地番、家屋番号といった情報は登記事項証明書で確認でき、評価額や課税標準額、税額は大阪市が毎年送付する固定資産税・都市計画税の納税通知書で確認できます。これらの資料をまとめて保管しておくことで、売却価格の検討や税金の試算にも役立ちます。
契約から確定申告までの全体スケジュールを意識する
一般的に、売却の検討開始から買主との売買契約締結までに数か月、その後の引き渡しまでにさらに数週間から数か月かかることがあります。譲渡所得が生じた場合は、売却した年の翌年に確定申告を行い、取得費や譲渡費用、各種特例の適用を踏まえて税額を計算する必要があるため、この一連の流れを見据えて計画的に進めることが大切です。
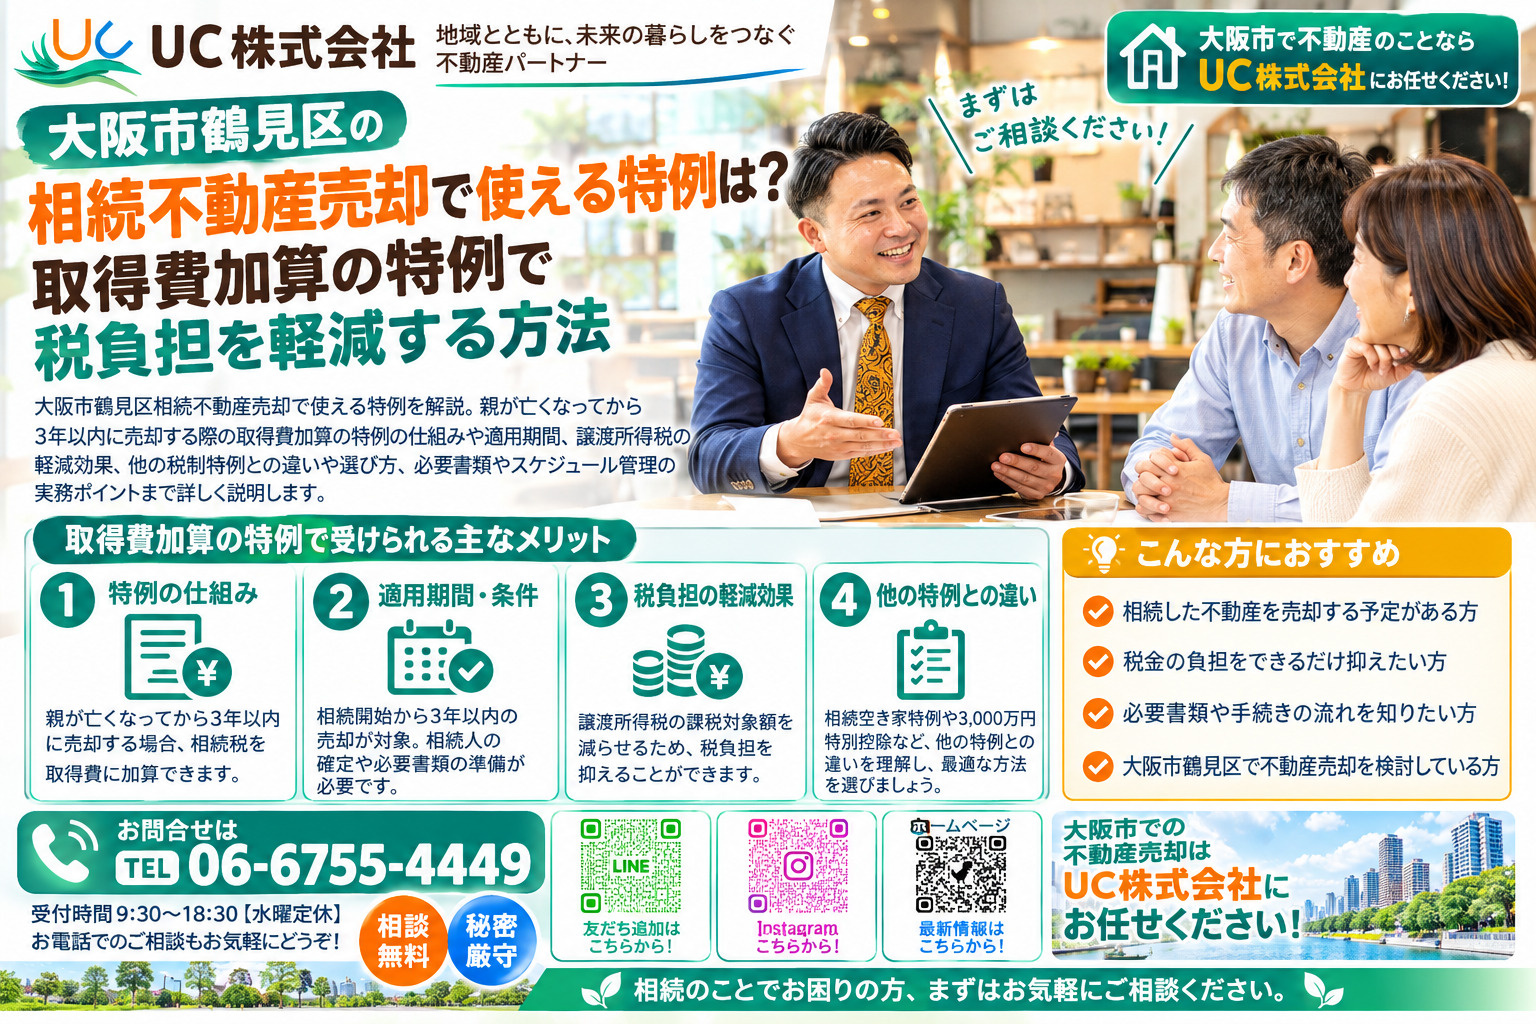
親が亡くなってから3年以内に売ると有利な「取得費加算の特例」とは
取得費加算の特例とは、相続などで引き継いだ土地や建物を売却したときに、支払った相続税の一部をその不動産の取得費として上乗せできる制度です。相続した不動産を売る予定がある場合、この特例の有無で手取り額が変わるため、仕組みを理解しておくことが大切です。
- 相続税の一部を取得費に加算し、譲渡所得を圧縮できる制度
- 適用期間は相続開始翌日から相続税申告期限の翌日以後3年を経過する日まで
- 相続税の負担が大きかったケースほど軽減効果が高まる傾向がある
詳しく解説していきます!
取得費加算の特例の基本的な仕組み
相続税額のうち一定額を取得費に加算すると、譲渡所得の金額が小さくなり、その結果として所得税や住民税の負担が軽くなります。大阪市鶴見区で親の不動産を相続した方にとって、売却時期を検討するうえで重要な判断材料になる制度です。
適用できる期間は「相続税申告期限の翌日以後3年」まで
国税庁の情報によると、相続開始があった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までの間に譲渡した場合に適用できるとされています。相続税の申告期限は被相続人の死亡を知った日の翌日から10か月以内とされているため、相続発生から売却までの期間はおおむね3年10か月弱が目安となります。
大阪市鶴見区での活用メリット
譲渡所得は売却価格から取得費と譲渡費用を差し引いて計算しますが、取得費加算の特例を使うとここに相続税の一部を加えられるため、課税対象となる利益が小さくなります。相続税の負担が比較的大きかったケースでは、取得費に上乗せできる金額も大きくなり、税負担の軽減効果が高まる傾向があるため、売却価格だけでなく税金面の影響も合わせて確認することが大切です。
大阪市鶴見区の相続不動産売却で利用し得る主な税制特例
相続した不動産を大阪市鶴見区で売却する際には、所得税や住民税の負担を軽減できる税制特例がいくつかあります。それぞれの制度がどのような場面で使えるのかを大まかに把握し、組み合わせ方に注意することが重要です。
- 取得費加算の特例と居住用財産の3,000万円特別控除は仕組みが異なる
- 小規模宅地等の特例は相続税の計算段階で使う制度で、将来の取得費加算額にも影響する
- 複数の特例が同時に使える場合と、どちらか一方しか選べない場合がある
詳しく解説していきます!
- 取得費加算の特例
- 相続税課税財産を一定期間内に譲渡した場合に、納付した相続税の一部を取得費に上乗せできる制度です。取得費が増えることで譲渡所得が圧縮され、結果的に所得税・住民税の負担が軽くなります。
- 居住用財産の3,000万円特別控除
- 一定の要件を満たす居住用不動産を売却した場合に、譲渡所得から最大3,000万円を控除できる制度です。所有期間や居住実態などの要件を満たすことが前提で、他の特例との組み合わせが制限されるケースもあります。
- 小規模宅地等の特例
- 被相続人の自宅や事業用など一定の宅地について、相続税の評価額を大きく減らせる制度です。これを使うと相続税そのものが少なくなり、取得費加算の特例で加算できる金額も小さくなる傾向があるため、相続時点と将来の売却時点、両方の税負担のバランスを考える必要があります。
取得費加算の特例は相続開始から一定期間内の譲渡に限られるため、売却の時期や契約の順序によって利用できる特例が変わってしまうこともあります。どの特例を優先すると全体として税負担が少なくなるのかを確認しながら、事前に譲渡計画を立てておくことが望ましいです。
大阪市鶴見区で取得費加算の特例を漏れなく使うための実務ポイント
取得費加算の特例を受けるには、相続税の申告をしていることに加え、譲渡所得の確定申告で必要書類を整えることが重要です。相続税の計算に用いた資料と不動産売却の資料を紐付けて保管しておくことが求められます。
- 相続税申告書や登記事項証明書、売買契約書など必要書類を整理しておく
- 適用期間の期限から逆算し、余裕を持ったスケジュールで契約を進める
- 複雑なケースは早めに税務署や専門家へ相談し、適用漏れを防ぐ
詳しく解説していきます!
相続税申告と紐づく書類を整理する
具体的な書類としては、相続税申告書の控え、相続税の計算明細書、遺産分割協議書、相続登記後の登記事項証明書、売買契約書などが挙げられます。どの相続財産に対応する相続税額かが分かるようにまとめておくと申告がスムーズになり、原本と控えを分けて保存しておくと安心です。
期限から逆算したスケジュール管理を行う
取得費加算の特例が使える期間は「相続開始日の翌日から相続税の申告期限の翌日以後3年を経過する日」までと定められています。おおよその売却時期と申告期限を逆算し、遅くとも期限の数か月前までに契約できるように予定を立てることが重要です。条件交渉や決済日の調整に時間を要する場合もあるため、余裕を持った計画が欠かせません。
早めの専門家相談で適用漏れを防ぐ
大阪市鶴見区では区役所などで法律相談が実施されており、相続や不動産に関する一般的な相談を行うことができます。複数の不動産を相続した場合や、すでに一部を売却している場合などは、どの資産にどの相続税額を対応させるかの判断が必要になるため、売却を本格的に検討し始めた段階や契約前後のタイミングで、税務署や相続税に詳しい専門家に相談しておくことをおすすめします。
まとめ
相続不動産の売却は、名義変更や必要書類の準備、税金の特例確認など、やるべきことが多く迷いやすい手続きです。今回のポイントを振り返っておきましょう。
- 相続登記による名義変更を終えてから売却手続きに進むのが基本の流れ
- 取得費加算の特例は相続開始翌日から相続税申告期限の翌日以後3年以内の譲渡が対象
- 居住用財産の3,000万円特別控除や小規模宅地等の特例との組み合わせ方に注意が必要
- 必要書類の整理と期限からの逆算スケジュール、早めの専門家相談が特例活用の鍵
当社は大阪市都島区を拠点に、鶴見区をはじめ城東区・旭区・東淀川区など周辺エリアで数多くの不動産売却をサポートしてまいりました。相続不動産の売却では、司法書士や税理士など専門家とも連携しながら、取得費加算の特例をはじめとする税制面のご相談にも対応しております。「自分のケースでいくら税金が変わるのか知りたい」「どの特例を選ぶべきか不安」と感じた方は、ぜひお気軽にご相談ください。状況を丁寧にお伺いし、売却の流れから特例の検討まで、わかりやすくサポートいたします。