相続不動産の売却タイミングはいつが良い?判断ポイントと注意点を紹介

相続した不動産を「いつ売却すればよいのか」は、多くの方が悩まれるポイントです。売却のタイミングは、相続税の納税準備やご家族の意向、不動産市場の動き、利用できる税制優遇の期限など、さまざまな要素が関わってきます。焦って売却して損をしてしまうケースもあれば、逆に判断を先延ばしにしたことで税制優遇の適用を逃してしまうケースもあるため、正しい知識をもって計画的に進めることが大切です。
この記事では、都島区・城東区・旭区・鶴見区・東淀川区エリアで相続不動産の売却をサポートしてきた実績をもとに、相続不動産を売却する際の一般的な流れや押さえておきたい期限、早めに売却すべきケースとじっくり判断してよいケースの違い、そして活用できる税制優遇措置について、わかりやすく解説していきます。
「相続した実家をどうすればいいかわからない」「税金の期限が心配」という方は、ぜひ最後までご覧いただき、今後の判断の参考にしてください。
相続不動産の売却タイミングとは?基本の流れを解説
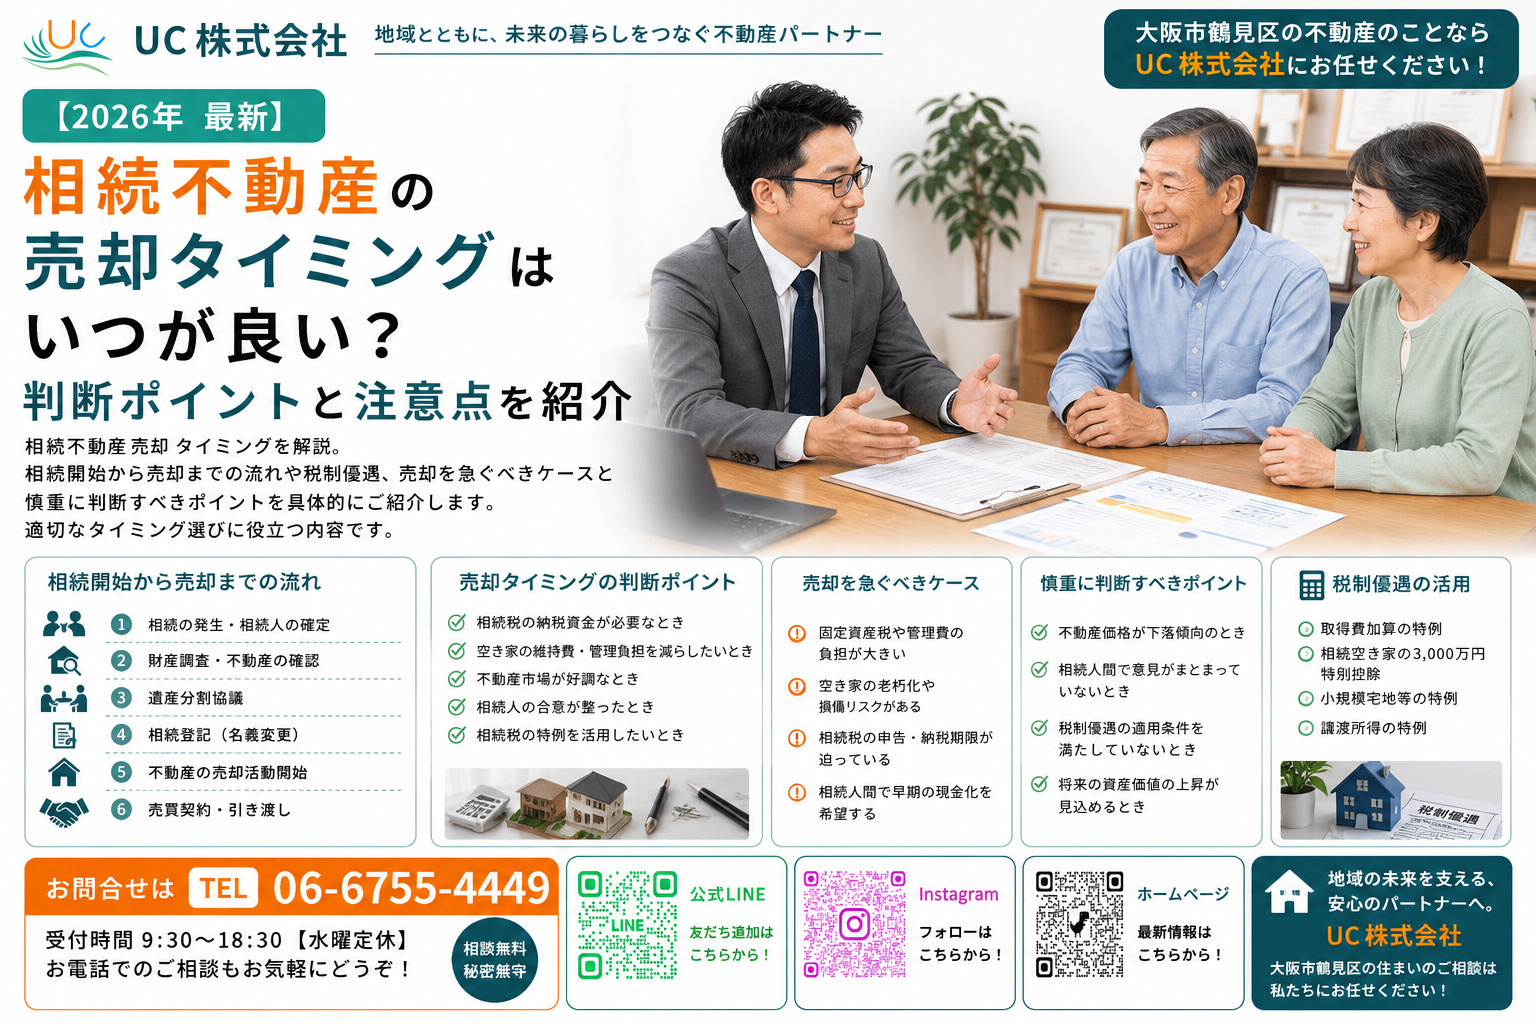
相続した不動産を売却するまでには、一般的に相続開始から半年〜1年程度を見込んでおくと安心です。売却活動をスムーズに進めるには、相続税の申告期限を意識した計画づくりが欠かせません。
- 売却完了までは相続開始からおおむね6か月〜1年を見込んでおくのが現実的です
- 相続税の申告・納付期限は、相続開始から原則10か月以内と定められています
- 売却前には「遺産分割協議」→「相続登記」→「売却活動」という順序を踏む必要があります
それぞれのポイントについて、詳しく解説していきます!
売却完了までにかかる期間の目安
相続不動産は、査定依頼から買主が見つかり、契約・決済に至るまでに半年〜1年弱ほどかかることが一般的です。急いで売却する場合でも、最低6か月程度の余裕を持ったスケジュールが現実的といえます。物件の立地や状態によって期間は変動しますが、余裕を持った計画づくりが安心につながります。
相続税の申告・納付期限に注意
相続税の申告および納付期限は、被相続人が亡くなった日の翌日から原則10か月以内と定められています。この期限までに納税資金を用意する必要があるため、売却によって資金化を図る場合は、逆算してできるだけ早く動き出すことが重要です。
売却までの標準的な手続きの流れ
相続不動産の売却では、まず相続人全員による遺産分割協議を行い、不動産の帰属や処分方法を合意します。その後「相続登記」によって正式に所有権を取得し、そのうえで査定依頼・媒介契約・広告活動・内覧対応・契約締結・決済という流れで売却活動を進めていきます。
早めに売却すべき3つのケース
相続不動産のなかには、状況によって早めの売却が望ましいケースがあります。判断を先延ばしにすることで、かえって負担が大きくなってしまうこともあるため注意が必要です。
- 相続税の納税資金が必要な場合
- 空き家で維持管理の負担が大きい場合
- 相続人間で共有名義になっている場合
それぞれのケースについて、詳しく解説していきます!
納税資金の確保が必要な場合
相続税の納税資金が不足している場合、不動産を売却してまとまった現金を確保することで、期限内の納税に対応しやすくなります。現金化のスピードを重視するなら、早い段階から売却の準備を進めることが大切です。
空き家の維持費・管理負担が大きい場合
空き家となった不動産は、固定資産税・都市計画税に加え、電気は年間1万〜3万円、水道は年間1万円程度、火災保険は年間2万〜5万円程度の維持費が継続的にかかります。放置による老朽化や景観の悪化、固定資産税の特例が外れるリスクもあるため、早めの売却でこうした負担を軽減できます。
相続人間で共有名義になっている場合
不動産が複数の相続人による共有名義になっていると、売却や管理の際に意思決定が難しくなり、トラブルに発展しやすくなります。関係を長引かせる前に早期に売却して現金で分配することで、将来的な紛争を避けやすくなります。
売却を急がなくてもよいケースの見極め方
一方で、相続した不動産をすぐに売却しなくてもよいケースもあります。ご自身の状況に応じて、冷静にタイミングを見極めることが大切です。
- 納税資金がある・相続税なし
- 資金に余裕があれば、市場動向を見ながら有利な時期に売却できます
- 将来の居住・賃貸利用予定あり
- 賃貸運営による収益化や、ご家族のライフプランに応じた柔軟な活用が可能です
- 地価上昇・周辺環境改善が見込まれる
- 再開発やインフラ整備が進むエリアでは、待つことで資産価値が向上する場合があります
それぞれの視点について、詳しく解説していきます!
納税資金に余裕がある・相続税が発生しない場合
相続税の納税資金がすでに確保できている場合や、そもそも相続税が発生しない場合は、無理に急いで売却する必要はありません。市場の動きを見ながら、より有利な条件が整うタイミングで売却する判断が可能です。
将来的な居住・賃貸活用を検討している場合
将来ご自身やご家族がその不動産に住む予定がある場合や、賃貸として活用する計画がある場合は、売却を先延ばしにする選択肢も考えられます。賃貸運営によって安定した収入源となる可能性もあります。
地価上昇・再開発が見込まれるエリアの場合
周辺で再開発やインフラ整備が進んでいるエリアでは、時間の経過とともに資産価値が上昇するケースもあります。こうした地域では、売却時期を見定めることで、より有利な条件での売却が期待できます。
使える税制優遇と期限に注意
相続不動産の売却タイミングを考えるうえで欠かせないのが、税制上の特例です。いずれも適用期限が定められているため、期限を意識した売却計画が求められます。
- 「取得費加算の特例」は相続開始から約3年10か月以内の売却が対象です
- 「空き家の3000万円特別控除」は相続開始から3年を経過する年の12月31日までが期限です
- 2024年4月から相続登記が義務化され、原則3年以内の登記が必要です
それぞれの制度について、詳しく解説していきます!
相続税の取得費加算の特例
相続税を支払った不動産を、相続税の申告期限の翌日から起算して3年以内(相続開始からおおむね3年10か月以内)に売却した場合、支払った相続税の一部を譲渡所得の取得費に加算できる制度です。適用には、相続または遺贈により取得したこと、相続税が課税・納付されていることが条件となります。
空き家の3000万円特別控除
被相続人が住んでいた住宅とその敷地を、相続開始から3年を経過する年の12月31日までに売却した場合、譲渡所得から最大3000万円を控除できる制度です。取得費加算の特例とは併用できないため、どちらが有利か試算のうえで選択する必要があります。
相続登記の義務化にも注意
2024年4月から相続不動産の登記は義務化されており、相続開始から原則3年以内に登記を完了させなければ、罰則の対象となる可能性があります。売却スケジュールと合わせて、登記の期限にも注意が必要です。
まとめ
- 相続不動産の売却は、相続開始から半年〜1年を目安に、相続税の申告期限(原則10か月以内)を意識して計画することが大切です
- 納税資金が必要な場合や空き家の維持負担が大きい場合、共有名義の場合は、早めの売却がおすすめです
- 資金に余裕がある場合や将来の活用予定がある場合は、市場動向を見ながら焦らず判断してよいでしょう
- 取得費加算の特例や空き家の3000万円特別控除には期限があるため、制度の活用時期を見極めることが重要です
UC株式会社について
UC株式会社は、都島区・城東区・旭区・鶴見区・東淀川区エリアを中心に、相続不動産や住み替え、任意売却などさまざまな不動産売却のご相談に対応しております。相続税の申告期限や税制優遇の活用など、専門的な判断が求められる場面でも、お客様の状況に合わせた最適なご提案をいたします。売却タイミングでお悩みの際は、どうぞお気軽にご相談ください。

| 性別 | 男性 |
|---|---|
| 血液型 | O型 |
| 不動産キャリア | 17年 |
| 得意物件 | 【賃貸物件】マンション、アパート、一戸建て、メゾネット、単身者向け、学生向け、女性向け、二人暮らし・ルームシェア、ファミリー向け、ペット対応・相談、分譲賃貸、UR賃貸、駅近物件、デザイナーズ、保証人不要、初期費用安め、高級マンション、事務所・店舗・倉庫・工場 【売買物件】中古マンション、中古戸建て、土地、収益物件、店舗、リフォーム・リノベーション、デザイナーズ、タワーマンション、高齢者向け、ファミリー向け、駅近物件 |
| 出身地 | 鹿児島県大島郡伊仙町 |
| 資格 | 宅地建物取引士・競売不動産取扱主任者・住宅ローンアドバイザー・少額短期保険募集人 |
| 生年月日 | 1985年07月09日 |