【2026年 最新】不動産相続で家なき子制度を使うメリットは?デメリットや注意点も詳しく解説
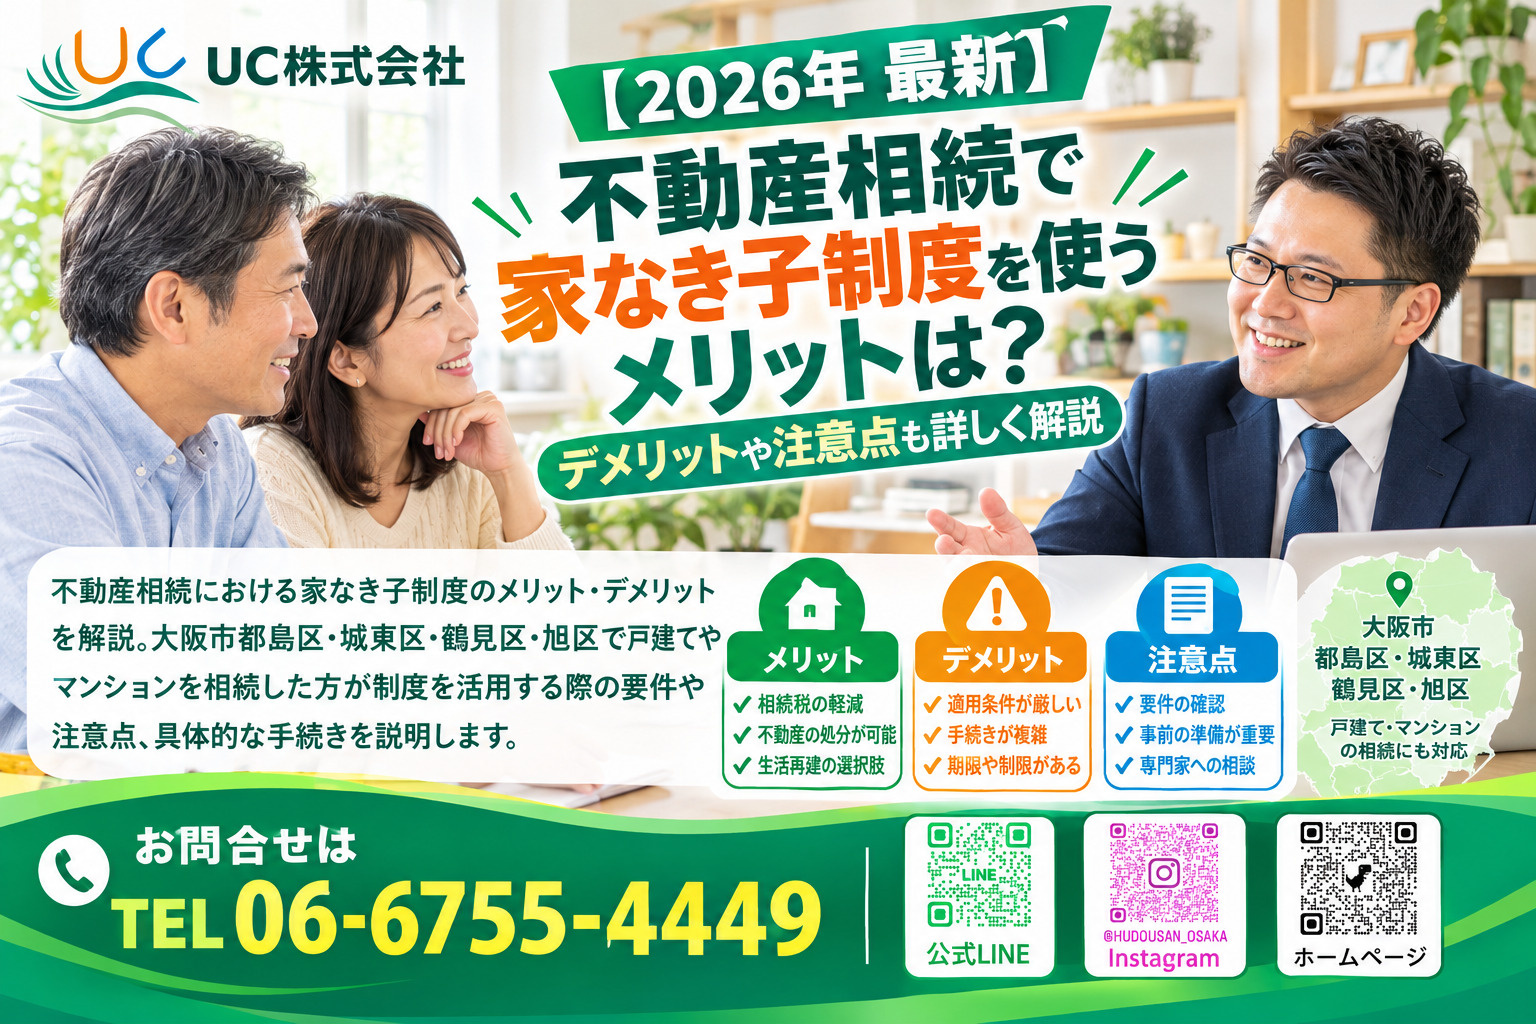
「家なき子制度」をご存知でしょうか?相続で持ち家のない相続人が被相続人(亡くなった方)の自宅の土地を取得する場合、相続税の計算上、土地の評価額が最大80%減額される可能性がある制度です。
ただし、適用には「被相続人に配偶者や同居の法定相続人がいないこと」「相続開始前3年以内に自分や配偶者などの持ち家に住んでいないこと」など細かな要件があり、誤った理解のまま進めると、思わぬ追徴や手戻りにつながることもあります。
この記事では、家なき子制度の基本からメリット・デメリット、利用までのステップまでを、初めての方にもわかりやすく解説します。大阪市都島区・城東区・旭区・鶴見区で不動産を相続予定の方は、ぜひ最後までご覧ください。
この記事でわかること(Q&A)
正式には小規模宅地等の特例(特定居住用宅地等)の一つで、330㎡までの宅地の評価額が最大80%減額されます。
詳細はこちらの見出しへ!▼被相続人側の要件と、取得する相続人側の3つの要件(3年以内の居住歴・過去の所有歴・申告期限までの所有継続)をすべて満たす必要があります。
詳細はこちらの見出しへ!▼メリットは相続税の大幅な軽減。デメリットは要件が厳格で、期限内の申告と所有継続が必須な点です。
詳細はこちらの見出しへ!▼まず居住歴・所有歴を書類で整理し、10か月以内の申告に備えて、早めに税理士など専門家へ相談しましょう。
詳細はこちらの見出しへ!▼家なき子制度(小規模宅地等の特例)の基本と概要
「家なき子特例」は正式名称ではなく通称です。被相続人と同居していなかった相続人でも、一定の条件を満たせば土地の評価額を大きく減らせる仕組みで、相続税の負担を左右する重要な制度です。
- 「家なき子特例」は通称で、正式には特定居住用宅地等の小規模宅地等の特例
- 330㎡までの宅地評価額が最大80%減額される
- 戸建ての土地だけでなく、要件を満たせばマンションの敷地にも適用できる
詳しく解説していきます!
① 通称「家なき子特例」と正式名称の違い
「家なき子特例」は、正式名称ではなく通称です。正式には「特定居住用宅地等に係る小規模宅地等の相続税課税価格の計算の特例」の一部にあたり、被相続人と同居していない相続人でも、一定の条件を満たせば適用できる点が大きな特徴です。
制度の趣旨は、被相続人が住んでいた土地を、配偶者や同居の親族がいない場合に別居の親族が相続しても、その人が持ち家を持たず住まいに困る状況を避けられるようにする救済的な措置にあります。
② どれくらい評価額が下がるのか
適用されると、宅地330㎡までの部分について、評価額が最大80%減額されます。たとえば、評価額が5,000万円の宅地(330㎡以内)であれば、減額後は1,000万円で計算できるイメージです。
- 通称:家なき子特例
- 正式名称:特定居住用宅地等に係る小規模宅地等の特例
- 効果:宅地評価額を最大80%減額(330㎡まで)
③ 戸建てだけでなくマンションの敷地にも適用できる?
対象になるのは戸建ての宅地に限りません。適用要件を満たせば、マンションの敷地(敷地権)にも適用できます。ただし、マンションでは専有部分と共用部分の評価の考え方や、管理組合から取り寄せる書類の手続きにも注意が必要です。
戸建て・マンションのどちらの場合も、個別の事情によって適用可否が変わるため、事前に専門家へ確認しておくと安心です。
適用要件と制度利用の注意点
家なき子特例を使うには、被相続人と取得者(相続人)の両方について、すべての要件を満たす必要があります。一つでも欠けると適用できないため、要件を整理して確認しましょう。
- 被相続人に配偶者や同居の法定相続人がいないことが前提
- 取得者は3年以内の居住歴・過去の所有歴に関する要件をクリアする必要がある
- 申告期限まで宅地を所有し続けることが必須
詳しく解説していきます!
① 被相続人側の要件:配偶者・同居の法定相続人がいないこと
まず前提となるのが、被相続人に配偶者がいないこと、同居していた法定相続人がいないことです。配偶者や同居の親族がいる場合は、原則としてその人が特例の対象となるため、家なき子特例は使えません。この前提を満たして初めて、別居していた相続人が制度の対象になり得ます。
② 取得者側の3つの要件
宅地を取得する相続人には、次の3つの要件がすべて求められます。
- 要件①:相続開始前3年以内に、自分・配偶者・3親等以内の親族・特別関係法人が所有する家屋に居住したことがない
- 要件②:相続開始時に居住している家屋を、過去に所有したことがない
- 要件③:相続税の申告期限まで、取得した宅地を所有し続ける
要件①は、租税回避的な利用を防ぐため、平成30年度の税制改正で追加・拡大されたものです。実質的に本人や近親者の持ち家に住んでいた場合は、対象から外れます。要件②も、過去に同じ住居を所有していた記録があれば適用できません。
③ 見落としやすい注意点:申告期限までの所有継続
最も重要な要件の一つが、申告期限まで宅地を所有し続けることです。相続税の申告期限は、被相続人の死亡を知った日の翌日から10か月以内です。この間に宅地を売却したり手放したりすると、特例が受けられなくなります。
利用方法を変更する場合も、適用に影響するかどうか事前に確認しておくことが大切です。これらの要件は複雑で、相続発生の時点で適用できるかどうかがほぼ決まってしまうため、生前の段階から専門家に相談しておくことをおすすめします。
メリットとデメリット(相続人の視点で)
家なき子特例は節税効果が大きい反面、要件が細かく、期限管理も欠かせません。相続人の視点で、メリット・デメリット・リスクを整理しました。
- 最大の魅力は、土地評価額が最大80%下がる節税効果
- 平成30年の改正で要件が厳格化され、確認すべき項目が多い
- 期限内の申告と所有継続を怠ると適用自体を受けられない
詳しく解説していきます!
- メリット:土地の評価額が最大80%減額される
-
330㎡までの部分について評価額が最大80%減額されるため、大きな節税効果が期待できます。
たとえば評価額5,000万円の土地(330㎡以内)なら、1,000万円まで圧縮でき、相続税がゼロになるケースもあります。
400㎡の土地で評価額が8,000万円の場合でも、減額の対象は330㎡部分まで。この場合、約2,720万円まで圧縮できる計算です。
- デメリット:適用要件が細かく、厳格化されている
-
平成30年の税制改正で要件がさらに厳しくなりました。次の項目をすべて満たす必要があります。
- 被相続人に配偶者や同居の親族がいないこと
- 相続開始前3年以内に、自分・配偶者・3親等以内の親族・特別関係法人の持ち家に住んでいないこと
- 相続開始時に住んでいた家を、過去に所有したことがないこと
- リスク:申告期限と所有継続の管理が必須
-
相続税の申告は、被相続人の死亡を知った日の翌日から10か月以内に行う必要があります。
申告期限までに宅地を売却したり手放したりすると、特例は適用できません。必要書類の準備と期限の管理が重要です。
大阪市都島区・城東区・鶴見区・旭区にお住まいの方は、地域によって固定資産税評価額や税務署での手続きの運用に違いが出る可能性があります。地元に詳しい税理士や、地域に根ざした当社へ早めにご相談いただくと、より最適な相続対策を検討しやすくなります。
制度を活かすためのステップ(相談のポイント)
家なき子特例を確実に活用するには、段取りが大切です。ここでは、相続前後に踏んでおきたい3つのステップをご紹介します。
- 戸籍・住民票・登記事項証明書で居住歴・所有歴を整理
- 相続開始後10か月以内に申告し、宅地の所有継続を確認
- 資料を持って専門家へ早めに相談
詳しく解説していきます!
① 居住歴・所有歴を整理する
まず、戸籍謄本や住民票、登記事項証明書などで、相続開始前3年以内の居住・所有状況を確認します。「自宅や配偶者・親族の家に住んでいなかったか」「過去に現在の住居を所有していなかったか」といった事実関係を整理する作業で、制度を使えるかどうかを判断する最も基本的なステップです。
② 相続開始後10か月以内に申告・所有継続を確認
相続が発生したら、10か月以内に相続税の申告を行い、宅地を引き続き所有していることが確認できるようにしておきます。期限に遅れたり、途中で売却したりすると適用が受けられなくなるため、スケジュール管理が欠かせません。
③ 専門家へ早めに相談する
書類の漏れや制度の誤用を避けるため、相続に強い税理士・弁護士、または当社へ早めにご相談ください。相談時には、次の資料を用意するとスムーズです。
- 戸籍・住民票・登記事項証明書など、要件確認のための資料
- 遺産分割協議書案や遺言書など、相続の調整に関する資料
- 相続税申告のスケジュール案
これらのステップを踏むことで、大阪市都島区・城東区・鶴見区・旭区にお住まいの方も、安心して制度を活用しやすくなります。
まとめ
家なき子制度は、要件を満たせば土地の評価額を大きく減額できる有利な制度です。一方で、条件や期限が細かく、うっかり基準を外すと大きな損につながるリスクもあります。今回のポイントを振り返りましょう。
- 家なき子特例は通称で、330㎡まで評価額を最大80%減額できる
- 被相続人側・取得者側の要件をすべて満たす必要がある
- メリットは大きな節税、デメリットは厳格な要件と期限管理
- 居住歴・所有歴の整理と専門家への早めの相談が成功のカギ
UC株式会社(UC不動産売却サポート)について
UC株式会社は、大阪市都島区を中心に、城東区・旭区・鶴見区など周辺エリアの不動産売却をサポートしています。これまでの取引実績は1,500件以上。司法書士・税理士と協力し、安心して進められる体制を整えているほか、無料相談・無料査定で初めての方も気軽にご相談いただけます。相続した不動産の活用や売却でお悩みの方は、まずはお気軽にご相談ください。
大阪市・都島区・京橋の不動産売却のことなら
UC株式会社へご相談ください
無料相談・無料査定で、初めての方も安心です。
対応エリア
※エリアリンクは暫定でブログ一覧を指定しています。各区の専用ページ公開後に差し替えてください。