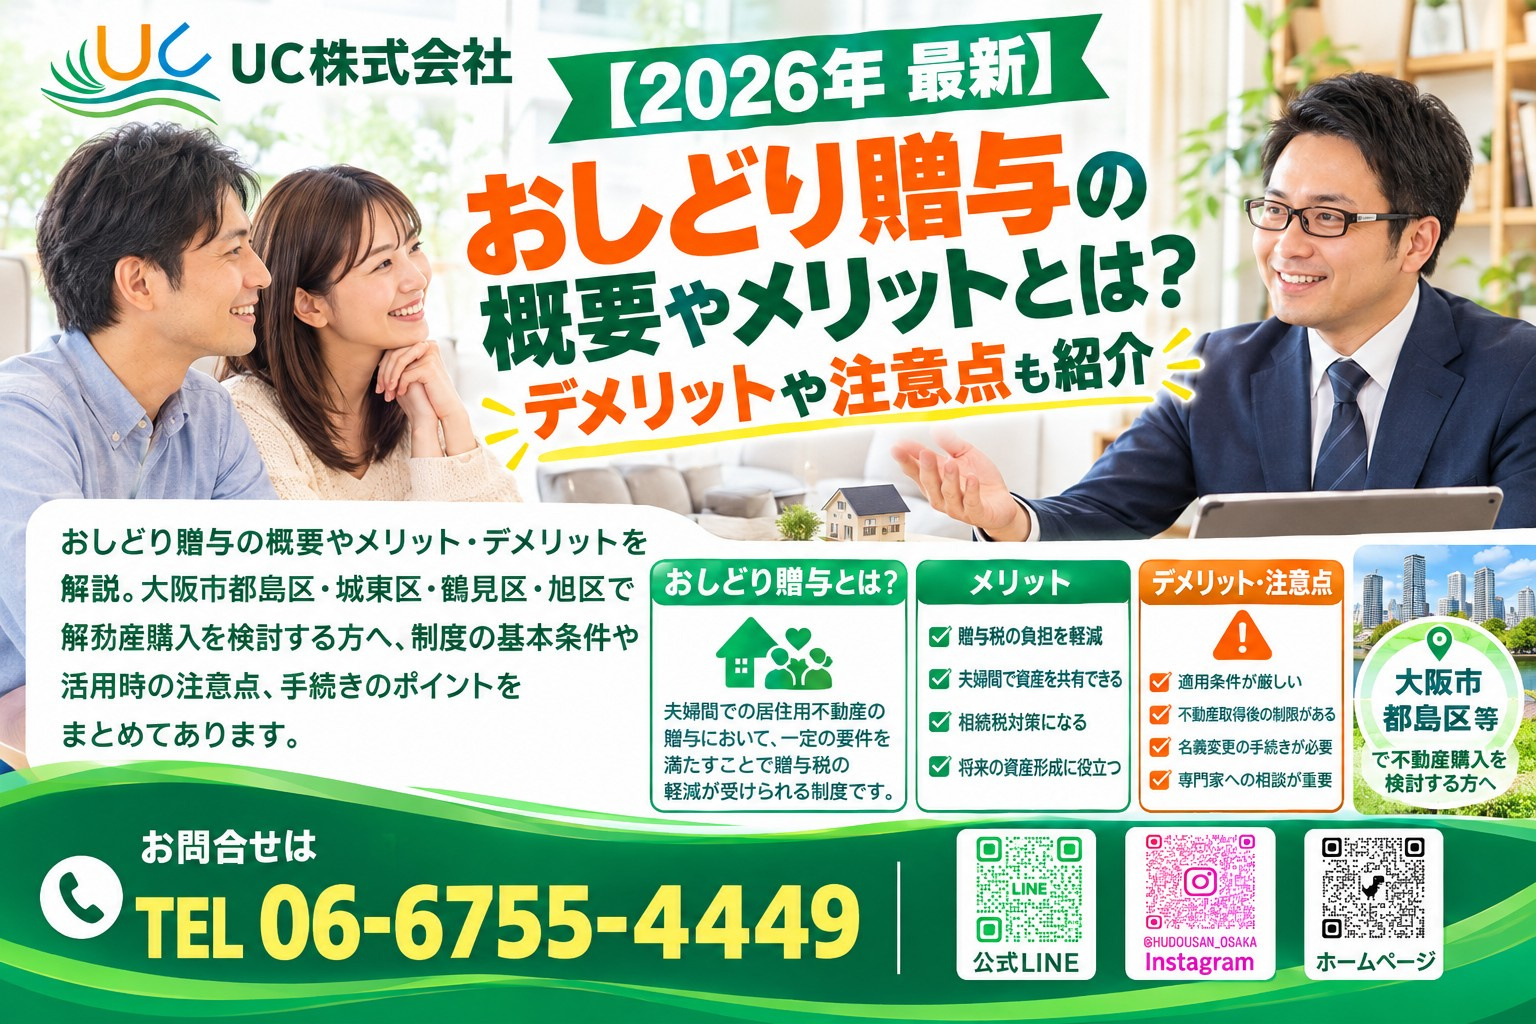
【2026年 最新】おしどり贈与の概要やメリットとは?デメリットや注意点も紹介
「おしどり贈与」という言葉をご存知ですか?正式には「贈与税の配偶者控除」といい、長年連れ添ったご夫婦が居住用の不動産などを贈与するときに、最大2,110万円まで贈与税がかからない特例制度です。
大阪市都島区・城東区・鶴見区・旭区で戸建てやマンションの購入、あるいは自宅の名義整理をお考えの方にとって、夫婦間の不動産贈与の知識は将来の相続や売却にも関わる大切なテーマです。ただし、適用条件が細かく、相続時の特例との比較も必要になるため、制度を正しく理解しておくことが欠かせません。
この記事では、おしどり贈与の基本条件、メリット、デメリット、手続きの流れまでを4つのポイントで分かりやすく解説します。気になる項目は下の目次から、該当の見出しへ移動してご覧ください。
おしどり贈与の概要と基本条件
おしどり贈与とは、婚姻期間が20年以上の配偶者間で、居住用不動産またはその取得資金を贈与した際に使える「贈与税の配偶者控除」の通称です。基礎控除110万円に加えて最大2,000万円が控除され、合計2,110万円まで贈与税がかかりません。長年連れ添った夫婦の生活基盤を守る仕組みとして設けられています。
- 非課税枠は基礎控除110万円+配偶者控除2,000万円の最大2,110万円
- 婚姻20年以上・居住する見込み・同じ配偶者から一度きりが条件
- 対象は居住用の土地・建物、またはその取得資金
詳しく解説していきます!
① 非課税になる金額は最大2,110万円
通常、1年間に受けた贈与のうち110万円までは基礎控除で非課税です。おしどり贈与では、これに配偶者控除2,000万円が上乗せされるため、合計で最大2,110万円までの贈与が非課税になります。贈与する不動産の評価額がこの範囲に収まれば、贈与税は0円です。
② 適用を受けるための主な条件
適用には、次の条件をすべて満たす必要があります。
- 婚姻期間が20年を超えていること(事実婚・内縁の期間は含まれません)
- 贈与されるものが、居住用不動産またはその取得資金であること
- 贈与を受けた翌年3月15日までにその不動産に居住し、その後も住み続ける見込みであること
- 同じ配偶者からこの特例を受けるのは一生に一度だけであること
③ 大阪市で住まいを購入・見直す方にとっての位置づけ
都島区・城東区・鶴見区・旭区で戸建てやマンションを取得する際、自宅の名義をご夫婦間でどう持つかは重要な検討事項です。おしどり贈与は新築・中古・敷地のみなど幅広く使えるため、税負担を抑えながら夫婦間で資産を移したい方の選択肢になります。ただし、相続時の制度と比べて有利かどうかは世帯ごとに異なります。
おしどり贈与のメリット
おしどり贈与には、生前に贈与税の負担を抑えながら配偶者へ住まいを移せるだけでなく、相続税や将来の売却時の税金面でも有利に働く場面があります。大阪市内で住宅取得を検討する際の視点として、3つのメリットを整理します。
- 最大2,110万円まで贈与税がかからない
- 控除分は相続税の生前贈与加算の対象外
- 夫婦共有での売却時に3,000万円特別控除を使える可能性
詳しく解説していきます!
① 大きな非課税枠で相続対策になる
贈与した分は将来の相続財産から減るため、相続税対策として働きます。最大2,110万円まで贈与税なしで居住用不動産を配偶者に移せる点は、税負担を抑えたいご家庭にとって大きな利点です。
② 生前贈与加算の対象外になる
通常、相続開始前の一定期間(現在は最長7年)に行った贈与は、相続財産に加算されます。一方、おしどり贈与の配偶者控除の適用を受けた部分は、この生前贈与加算の対象外です。将来の相続税負担を見通しやすいのが特長です。
③ 売却時の3,000万円特別控除を活用できる可能性
贈与後にご夫婦の共有名義で居住用の自宅を売却する場合、それぞれが「居住用財産の3,000万円特別控除」を使える可能性があります。最大で合計6,000万円分の譲渡益が非課税になりうるため、将来の住み替えを見据えた方にも有利です。適用には各種要件があるため、事前確認をおすすめします。
おしどり贈与のデメリットと注意点
おしどり贈与は税制上のメリットが大きい一方、相続を待った場合と比べて不利になるケースもあります。大阪で住宅取得を検討する方が押さえておきたい3つの注意点を確認しましょう。
- 登録免許税・不動産取得税など移転コストがかかる
- 相続時の配偶者控除や小規模宅地等の特例が有利な場合も
- 二次相続を含めた長期的な検討が必要
詳しく解説していきます!
- ① 移転に伴う税金・コスト
- 贈与による名義変更では、登録免許税や不動産取得税がかかります。相続による取得と比べて負担が重くなりやすく、贈与後の初期コストが増える点に注意が必要です。
- ② 相続時の特例との比較
- 相続では、配偶者の税額軽減(1億6,000万円または法定相続分まで課税されない)や、居住用宅地の小規模宅地等の特例(評価額が最大80%減)が使える場合があります。そのため、贈与より相続を待つほうが有利になるケースもあり、慎重な比較が必要です。
- ③ 二次相続・将来のリスク
- 名義を配偶者に移したあと、その配偶者が先に亡くなると、子世代への相続(二次相続)で税負担が増す可能性があります。名義変更が将来の相続全体にどう影響するか、先を見通した検討が欠かせません。
おしどり贈与を検討する際のポイントと手続き
おしどり贈与は、申告をして初めて特例が適用される制度です。大阪市内(都島区・城東区・鶴見区・旭区)で不動産の取得や名義変更を考えている方に向けて、手続きと確認ポイントを3つに絞って整理します。
- 翌年3月15日までに贈与税の申告が必要(税額0円でも必須)
- 婚姻期間20年以上と居住要件を事前に確認する
- 税理士・司法書士などの専門家へ事前に相談する
詳しく解説していきます!
① 贈与税の申告手続き
贈与を受けた翌年の3月15日までに、税務署へ贈与税の申告を行います。税額が0円でも申告をしなければ特例は適用されません。申告には次のような書類が必要です。
- 戸籍謄本、戸籍の附票
- 居住用不動産の登記事項証明書
- 現金贈与の場合は、取得資金の内容が分かる書類
② 婚姻期間・居住要件の確認
婚姻期間は通算20年以上が必要で、事実婚や内縁の期間は含まれません。たとえば19年11ヵ月では適用されません。また、贈与を受けた翌年3月15日までに居住を開始し、その後も住み続ける見込みであることが求められます。
③ 専門家への事前相談
税務や登記の実務は専門的で、ご夫婦ごとに最適な判断が異なります。相続対策として本当に有効か、二次相続への影響はどうかといったシミュレーションを、税理士や司法書士などの専門家とともに行うことをおすすめします。UC株式会社では、司法書士・税理士と連携した体制で、不動産に関わるご相談をサポートしています。
まとめ
おしどり贈与は、長年連れ添ったご夫婦が居住用不動産を安心して譲り渡せる非課税制度です。ポイントを振り返りましょう。
- 婚姻20年以上のご夫婦なら、最大2,110万円まで贈与税がかからない
- 生前贈与加算の対象外で、売却時の3,000万円特別控除を使える可能性もある
- 登録免許税・不動産取得税や、相続時の特例との比較には要注意
- 翌年3月15日までの申告が必須。専門家に事前相談して判断する
大阪市・都島区・京橋の不動産のことならUC株式会社へ
UC株式会社(UC不動産売却サポート)は、都島区を中心に城東区・旭区・鶴見区・東淀川区など周辺エリアの不動産売却をサポートしています。通算1,500件以上の取引に携わってきた経験を活かし、司法書士・税理士とも連携しながらお客様に寄り添ったご提案を心がけています。リピーター様・ご紹介のお客様が9割以上です。相続や贈与に関わる不動産のことも、まずはお気軽にご相談ください。
大阪市・都島区・京橋の不動産のことならUC株式会社へ
無料相談・無料査定で、初めての方も安心してご相談いただけます。
対応エリア
※エリアリンクは暫定でブログ一覧に設定しています。各区の専用ページ公開後に差し替えてください。