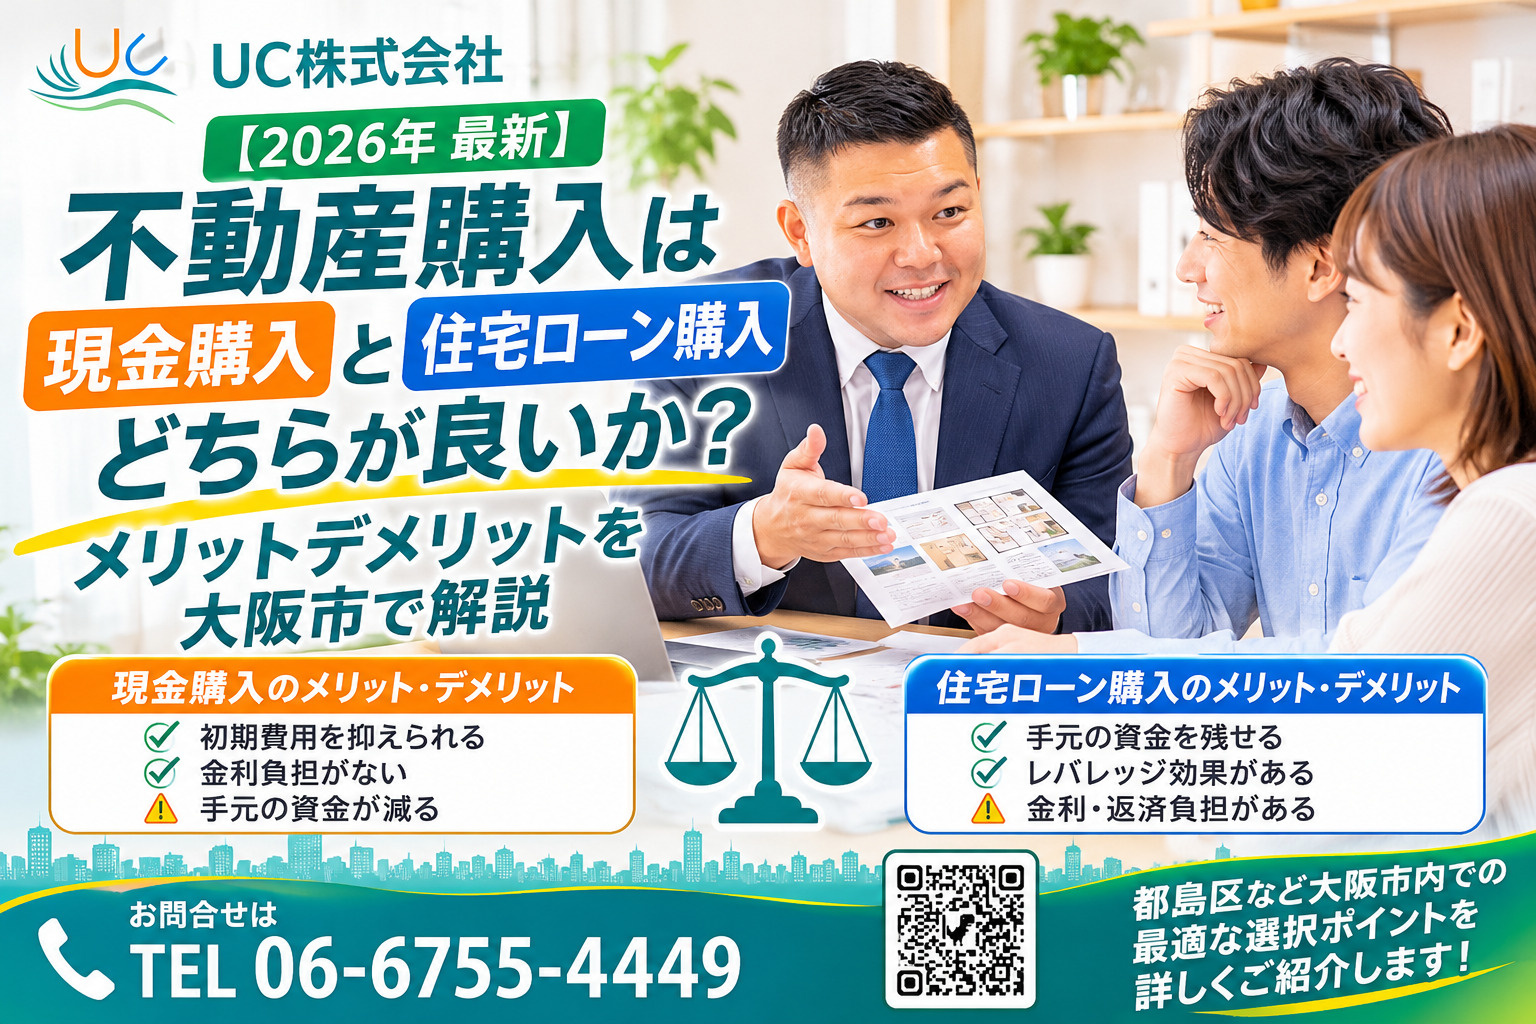
【2026年 最新】不動産購入は現金購入と住宅ローン購入どちらが良いか?メリットデメリットを大阪市で解説

不動産を購入する際、「現金で購入するべきか、それとも住宅ローンを利用するべきか」と迷われる方は多いのではないでしょうか。どちらの方法にもそれぞれ特徴やメリット、注意点があります。
特に大阪市都島区、城東区、鶴見区、旭区などで戸建やマンションの購入を検討されている方にとって、最適な選択肢を見極めることは、将来の生活にも大きく関わる大切なテーマです。
本記事では、現金購入と住宅ローン購入それぞれのメリット・デメリットや、選択の際に重視したいポイントを分かりやすくご説明します。
この記事でわかること(Q&A)
Q1. 現金購入のメリットと注意点は?
Q2. 住宅ローン購入のメリットと注意点は?
Q3. 自分にはどちらが向いている?
Q4. 都島区などの価格感と判断のヒントは?
現金購入のメリットと注意点(大阪市都島区などで物件を探す際のポイント)
現金購入は、ローンの負担がなくシンプルに進められる一方、手元資金の減り方には注意が必要です。大阪市都島区をはじめとする地域で物件を探す際の、メリットと注意点を整理します。
- 金利や融資関連費用がかからない
- 審査不要で迅速に取引を進められる
- 手元資金の減少・税制優遇なしに注意
詳しく解説していきます!
① 金利負担や融資関連費用が不要
住宅ローンを利用しないため金利の支払いが不要で、合計で数百万円規模の節約につながる可能性がございます。さらに、事務手数料や保証料、抵当権設定に伴う登録免許税などの諸費用も不要です。
② 審査不要で迅速な取引、精神的な負担も軽減
金融機関の審査を経る必要がないため、書類作成などの手間が省け、物件取得までの手続きがスムーズに進みます。競争が激しい人気エリアでは強みになります。また、返済義務がないため将来の収支への不安が少なく、家計管理に余裕が生まれます。
③ 注意点:流動性の低下・税制優遇・運用機会
現金を一括投入すると、医療費やお子さまの進学費用など突発的な支出に対応しにくくなります。生活費のおよそ半年分は手元に残すことが望ましいです。また、住宅ローン控除などの税制優遇は利用できず、長期的には税負担が相対的に重くなる可能性があります。資金を固定することで、他の運用の機会を逃す可能性もございます。
住宅ローン購入のメリットと注意点(ライフプランや税制面も含めて)
住宅ローンは手元資金を残しながら購入できる反面、金利や審査などの理解が欠かせません。税制面とライフプランの両面から確認しましょう。
- 住宅ローン減税で税負担を軽減できる
- 団体信用生命保険(団信)で万一にも備えられる
- 金利変動・審査・返済負担の理解が必要
詳しく解説していきます!
① 住宅ローン減税という税制上の優遇
所得税・住民税の軽減が見込める制度です。自分が居住する住まいであること、返済期間が10年以上あること、一定の床面積要件(原則50平方メートル以上など)を満たすことが条件となります。省エネ性能を備えた住宅は要件が緩和されるケースもあります。申請を忘れると還付を受けられないため、購入後の確定申告が重要です。
② 団体信用生命保険(団信)による安心
契約者が死亡または高度障害となった場合に、保険でローン残高が支払われる仕組みです。三大疾病やがんなどに対応する特約を追加できる場合もあります。ただし、特約をつけると金利に上乗せされる点には注意が必要です。
③ 金利・審査・返済リスクへの備え
金利は返済期間中に変動する可能性があり、総返済額が想定以上に膨らむリスクもあります。また、団信加入には健康告知が必要で、加入できない場合は金融機関によってローンが借りられないケースもあるため、事前に加入条件を確認しておくことが大切です。
現金購入と住宅ローン購入を比較する視点(大阪市の購入者が判断しやすい観点)
大阪市(都島区・城東区・鶴見区・旭区)で不動産購入を検討される場合、ご自身のライフステージや資金状況に応じて慎重に判断する必要があります。3つの視点で整理しましょう。
- ライフステージ・資金状況から考える
- 現金とローンを組み合わせるハイブリッド型
- 将来の収支計画と家計のゆとりで判断
詳しく解説していきます!
- ① ライフステージ・資金状況(手元資金の余裕、教育・老後準備)
- 退職金や貯蓄に余裕があり、「借金を避けて老後に安心したい」という方には、現金購入が適している場合があります。一方、現金をすべて住宅に使うと、教育費や修繕費などの急な支出に対応しづらくなるリスク(流動性リスク)にご注意ください。
- ② ハイブリッド型の検討(現金とローンのバランス)
- 一部を現金で頭金に入れ、残りを住宅ローンでまかなう方法も有効です。手元資金を温存しつつ、ローン控除などの税制メリットも活かせます。
- ③ 将来の収支計画(返済額と家計のゆとり)
- 住宅ローンを利用すると、返済しながらも将来の教育費やリフォーム費などの家計資金を確保できる可能性があります。ライフプランに基づくキャッシュフロー表を作成すれば、収支予測が明確になり、不安の少ない資金計画が立てられます。
大阪市都島区・城東区・鶴見区・旭区の購入検討者に向けた判断のヒント
都島区や城東区、鶴見区、旭区での住宅購入では、地域の価格帯を把握したうえで、自己資金とのバランスから方法を選ぶことが大切です。
- まず都島区の価格相場を把握する
- 自己資金に応じて現金・ローン・併用を判断
- 資金計画の整理は専門家に相談する
詳しく解説していきます!
① 都島区の価格相場の目安
築年数や建物種別によって価格が異なり、資金計画にも大きく影響します。以下は都島区の例です。
- マンション(築10年・70㎡):推定相場 約4,800万円(坪単価目安 約227万円)
- 一戸建て(築10年・70㎡):推定相場 約3,076万円(坪単価目安 約145万円)
- 土地(70㎡):推定相場 約3,436万円(坪単価目安 約162万円)
城東区・鶴見区・旭区でも、築年数や面積によって価格帯は変動します。
② 現金購入とローン利用、それぞれの判断材料
現金購入は金利やローン手数料がかからず、審査も不要で手続きがスムーズです(数百万円分の金利負担が抑えられるケースもあります)。ただし、手元資金が大きく減ると生活費や教育費の流動性が低下します。一方、住宅ローンは手元に資金を残せて、住宅ローン控除や団信の安心感がありますが、審査・金利・返済リスクの理解が必要です。
③ ハイブリッド型と相談の進め方
例えば都島区の一戸建て(約3,076万円)のうち半分を現金、残りをローンでまかなえば、金利負担を抑えつつ資金余力を維持できます。まずは地域の相場を把握し、そのうえで自己資金やライフプランを当社へお気軽にご相談ください。資金計画の整理から、状況に応じたご提案まで丁寧に対応いたします。
まとめ
現金購入と住宅ローン購入には、それぞれ異なる利点と留意点があります。本記事の要点を振り返りましょう。
- 現金購入は総支払額を抑えられ手続きも速いが、手元資金の減少に注意
- 住宅ローンは税制優遇や団信、資金の柔軟な運用が魅力だが、金利・審査・返済リスクを理解
- ライフステージ・資金状況・将来の収支計画の3視点で比較し、ハイブリッド型も検討
- 都島区などの価格相場を踏まえ、自己資金とのバランスで判断
UC株式会社(UC不動産売却サポート)について
UC株式会社は、大阪市都島区を拠点に、城東区・旭区・鶴見区・東淀川区など周辺エリアの不動産売却をサポートしています。取引実績は1,500件以上。司法書士・税理士と協力した安心の体制と、無料相談・無料査定で、初めての方もお気軽にご相談いただけます。ご自身の資金計画や将来設計に合わせて安心して住まいを選べるよう、ぜひプロにご相談ください。
大阪市・都島区・京橋の不動産売却はUC株式会社へ
売却のご相談・無料査定はお気軽にどうぞ