大阪市都島区の不動産売却と税金は?3000万円特別控除の条件と手続きポイント

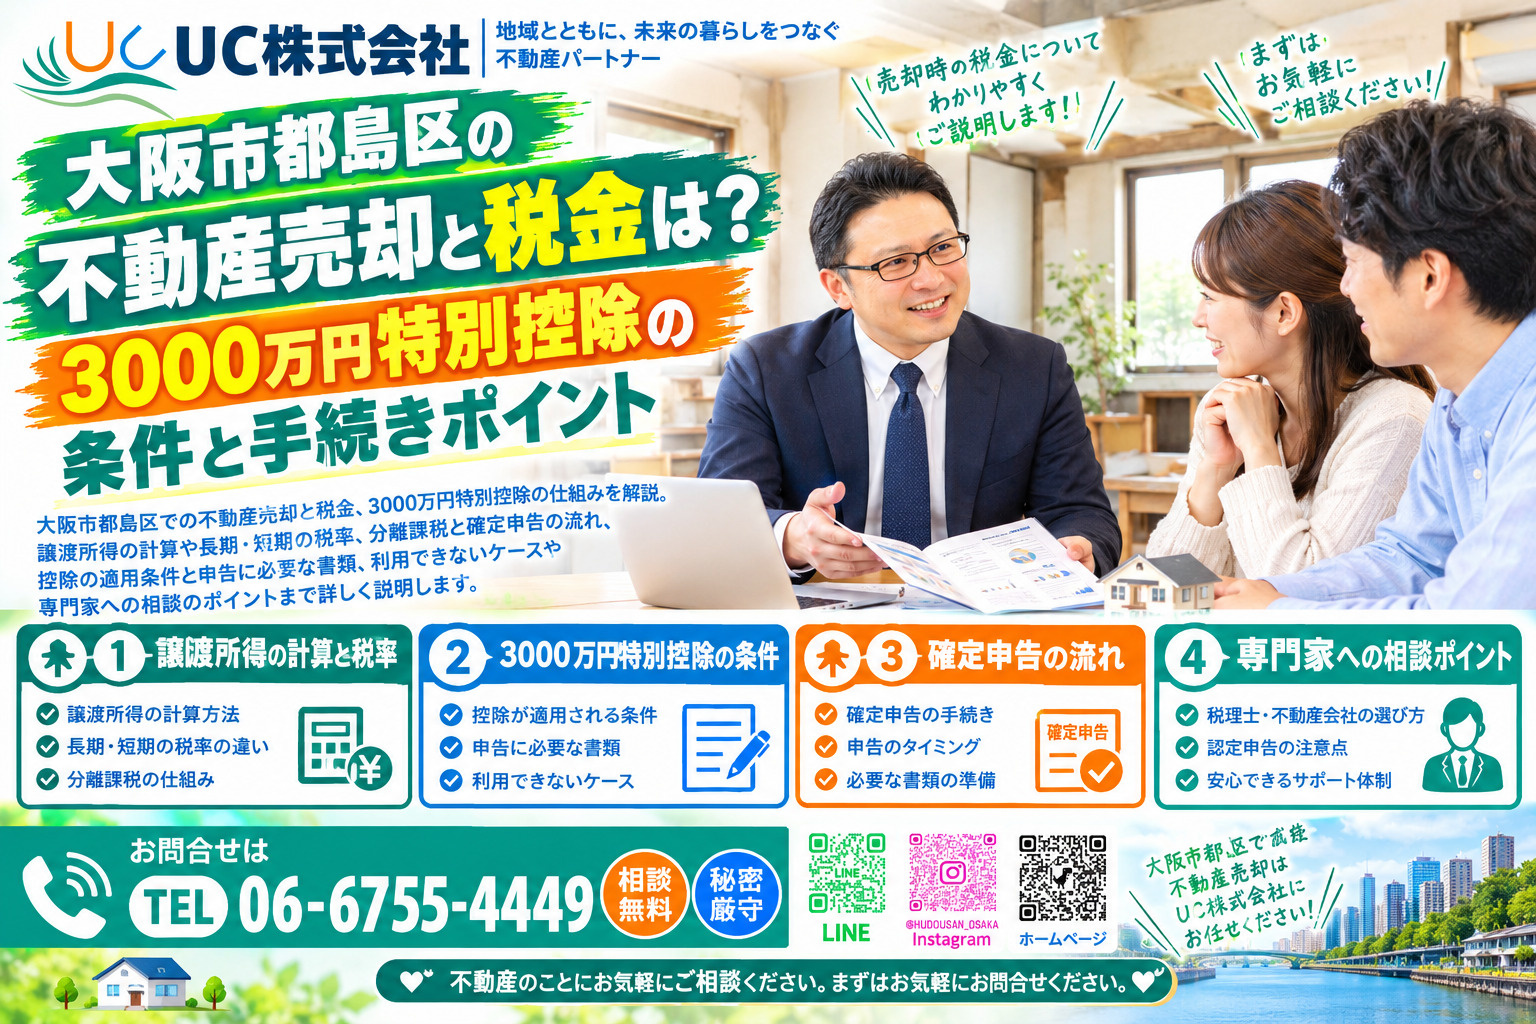
自宅を売却して利益が出ると、譲渡所得として所得税や住民税がかかる可能性があります。特に大阪市都島区で不動産売却を検討している人の中には、税金の仕組みが分からず不安を抱えている人も多いのではないでしょうか。
実は、不動産売却と税金には密接な関係があり、条件を満たせば3000万円特別控除などの大きな節税も期待できます。ただし、適用要件や手続き方法を理解しておかなければ、せっかくの優遇制度を活かせないこともあります。
ここでは、大阪市都島区で自宅を売却するときの税金の基本から、3000万円特別控除のポイント、申告手続きの流れまでを分かりやすく整理して解説します。
この記事でわかること
大阪市都島区で自宅を売却したときの税金の基本
大阪市都島区で自宅を売却して利益が出た場合、その利益は「譲渡所得」として扱われ、所得税と住民税の対象になります。売却代金そのものではなく、取得時よりどれだけプラスになったかが課税の基準になる点がポイントです。
まずはここだけ押さえればOK!
- 課税されるのは売却代金全体ではなく「利益(譲渡所得)」の部分だけ
- 譲渡所得=売却価格-取得費-譲渡費用で計算する
- 所有期間5年を境に「短期」「長期」で税率が変わる
それでは、それぞれのポイントを詳しく解説していきます!
譲渡所得は「売却益」に対して課税される
譲渡所得は給与所得などとは別に計算され、利益が出た場合にのみ所得税・住民税がかかる仕組みです。売却額がそのまま課税対象になるわけではないため、まずは自分の売却で利益が出ているかどうかを確認することが大切です。
譲渡所得の計算方法(取得費・譲渡費用)
譲渡所得は原則として「売却価格-取得費-譲渡費用」で求めます。取得費には購入代金のほか購入時の仲介手数料や登録免許税などが含まれ、譲渡費用には売却時の仲介手数料や測量費、建物解体費などが該当します。この計算結果がプラスになった場合のみ課税されます。
所有期間で変わる税率(短期・長期)
売却した年の1月1日時点で所有期間が5年以下なら「短期譲渡所得」、5年を超えていれば「長期譲渡所得」に区分されます。長期譲渡所得は短期より税率が低く設定されているため、同じ利益額でも税負担に差が出ます。売却時期を検討する際は、この違いも意識しておきましょう。
不動産売却と税金の関係を整理|課税タイミングと申告の流れ
自宅を売却して利益が出た場合、所得税・復興特別所得税については売却があった年の翌年に確定申告を行う必要があります。申告と納税のタイミング、そして住民税への影響もあわせて押さえておきましょう。
まずはここだけ押さえればOK!
- 確定申告は売却した年の翌年2月16日〜3月15日が原則
- 譲渡所得は分離課税で、長期15%・短期30%の税率(+復興特別所得税)
- 住民税は翌年6月頃に通知され、給与天引きや納付書で納める
それでは、それぞれのポイントを詳しく解説していきます!
確定申告の期限と納税
国税庁の案内では、譲渡所得の申告期間は原則として翌年の2月16日から3月15日までとされています。申告と同じ期限までに納税を行うのが基本で、期限後申告や納付遅延になると加算税・延滞税の対象となる可能性があるため、年末までに資料を整理しておくことが大切です。
分離課税でどのように税額が決まるか
土地や建物の売却による譲渡所得は、給与所得などと合算せず別枠で計算する「分離課税」です。収入金額から取得費・譲渡費用・特別控除額を差し引き、長期譲渡所得には15%、短期譲渡所得には30%の税率を乗じて所得税額を算出し、さらに復興特別所得税が上乗せされます。
住民税はいつ、どうやって納めるか
住民税は所得税の確定申告情報が自治体へ連携されるため、通常は個別の手続きは不要です。自治体からは翌年6月頃に税額決定通知書が届き、給与天引きや納付書払いで納めていきます。売却から納付開始までは期間があるため、資金計画の中で税金分をあらかじめ確保しておきましょう。
自宅売却の3000万円特別控除の条件と注意点
居住用財産を売却した場合の3000万円特別控除は、自宅を売って利益が出たときに大きな節税効果が期待できる特例です。ただし、適用できる年分の制限や、対象外となるケースもあるため注意が必要です。
まずはここだけ押さえればOK!
- 所有期間を問わず、利益から最大3000万円を控除できる
- 売却した年・前年・前々年に同種の特例を使っていないことが条件
- 親子・夫婦間の売買や非居住の場合は適用対象外
それでは、それぞれのポイントを詳しく解説していきます!
- 居住用財産の3000万円特別控除とは
- 自宅を売って利益が出たときに、その利益から最大3000万円まで差し引ける特例です。所有期間の長さにかかわらず適用でき、対象は自分が現に住んでいる家屋や、過去に住んでいた家屋とその敷地など一定の条件を満たす居住用財産です。適用には確定申告が必要です。
- 適用を受けられる年分の制限
- 売却した年を含め、前年・前々年に同じ3000万円特別控除やマイホームの買換え特例など類似の特例を受けていないことが条件です。新居で住宅ローン控除を利用する場合も、一定期間内にこの特別控除を受けていると住宅ローン控除が使えないことがあるため、どちらを優先するか事前に整理しておく必要があります。
- 特別控除が適用されない代表的なケース
- 売主と買主が親子や夫婦など特別な関係にある場合や、名義上は自宅でも実際には居住していない場合は対象外です。また居住用部分と事業用・賃貸用部分が混在する建物では、居住用部分にのみ控除が適用されます。判断が分かれることもあるため、事前確認が重要です。
大阪市都島区で3000万円特別控除を使うための申告手続き
3000万円特別控除を受けるためには、確定申告書に加えて複数の書類を揃える必要があります。必要書類と、居住実態を証明する方法、そして事前準備のポイントを整理しました。
まずはここだけ押さえればOK!
- 「譲渡所得の内訳書」や売買契約書の写し、譲渡費用の領収書が必要
- 居住実態は住民票、または戸籍の附票の写しなどで証明する
- 書類はまとめて保管し、判断が難しい場合は早めに専門家へ相談
それでは、それぞれのポイントを詳しく解説していきます!
確定申告に必要な主な書類
主な書類は、国税庁が公表する「譲渡所得の内訳書(確定申告書付表兼計算明細書)土地・建物用」や、売却時・購入時それぞれの売買契約書の写し、仲介手数料など譲渡費用の領収書です。登記事項証明書は「不動産番号等の明細書」で省略できる場合もあります。
居住していたことを証明する書類
売買契約書に記載された所在地と、売却前日時点の住民票の住所が一致していれば住民票の写しで確認できます。異なる場合は戸籍の附票の写しなどを併せて提出し、居住していた期間を示す必要があります。取得に日数がかかることもあるため、早めの確認がおすすめです。
スムーズに進めるための事前準備
売買契約書や重要事項説明書、領収書類はまとめて保管し、金額や日付をすぐ確認できる状態にしておくと、内訳書作成がスムーズになります。適用要件の判断が難しい場合や他の特例と重複する可能性がある場合は、売却が決まった段階か年末までに税務署や専門家へ相談すると安心です。
まとめ
- 自宅売却の利益(譲渡所得)にのみ所得税・住民税がかかり、所有期間5年超か以下かで税率が異なる
- 確定申告は売却翌年の2月16日〜3月15日、住民税は翌年6月頃に通知される
- 3000万円特別控除は所有期間を問わず適用できるが、前年・前々年の特例利用や親子間売買など制限もある
- 控除を受けるには内訳書・契約書・居住実態を示す住民票などの書類が必要で、早めの準備が重要
UC株式会社(UC不動産売却サポート)について
「自分が本当に控除を使えるのか」「必要書類は足りているのか」など、不安や疑問があれば、一人で悩まずぜひ当社へご相談ください。UC株式会社は大阪市都島区を中心に、城東区・旭区・鶴見区・東淀川区など周辺エリアの不動産売却をサポートしております。お客様の状況を丁寧にお伺いし、売却から確定申告まで安心して進められるよう、分かりやすくサポートいたします。
不動産売却のご相談はUC株式会社へ

ミヤマ ユウシ
美山 勇志
都島区を中心に、城東区・旭区・鶴見区など周辺エリアの不動産売却をサポートいたします!これまでの取引実績は1,500件以上ございます!!司法書士・税理士と協力し、安心して進められる体制を整えているほか、無料相談・無料査定で初めての方も気軽にご相談いただけます。地域に根差し、信頼のご紹介で広がる実績を大切に、不動産売却の心強いパートナーを目指しています。まずはご相談からお待ちしております!!
| 性別 | 男性 |
|---|---|
| 血液型 | O型 |
| 不動産キャリア | 17年 |
| 得意物件 | 【賃貸物件】マンション、アパート、一戸建て、メゾネット、単身者向け、学生向け、女性向け、二人暮らし・ルームシェア、ファミリー向け、ペット対応・相談、分譲賃貸、UR賃貸、駅近物件、デザイナーズ、保証人不要、初期費用安め、高級マンション、事務所・店舗・倉庫・工場/【売買物件】中古マンション、中古戸建て、土地、収益物件、店舗、リフォーム・リノベーション、デザイナーズ、タワーマンション、高齢者向け、ファミリー向け、駅近物件 |
| 出身地 | 鹿児島県大島郡伊仙町 |
| 資格 | 宅地建物取引士・競売不動産取扱主任者・住宅ローンアドバイザー・少額短期保険募集人 |
| 生年月日 | 1985年07月09日 |