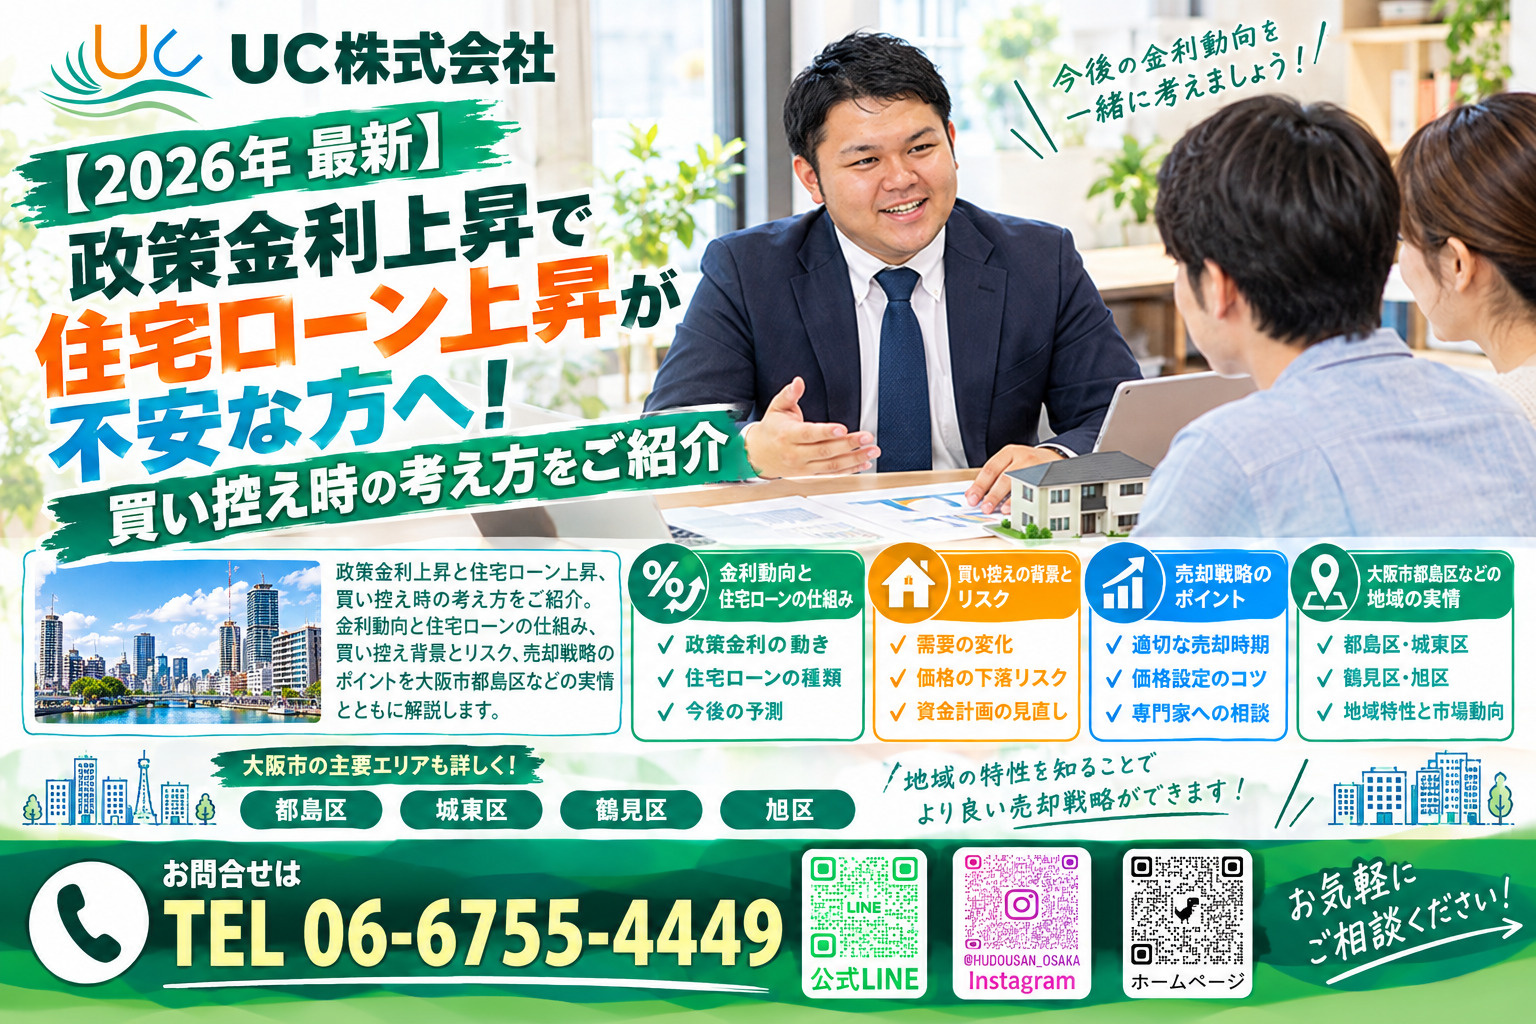
【2026年 最新】政策金利上昇で住宅ローン上昇が不安な方へ!買い控え時の考え方をご紹介
近年、政策金利の上昇に伴い、住宅ローンの金利も少しずつ高まりつつあります。この動きは、不動産の売却を検討する方にとってどのような影響をもたらすのでしょうか。
買い控えの傾向や売却のタイミングについて、迷われている方も多いはずです。この記事では「政策金利上昇」「住宅ローン金利」「買い控え」といった今まさに気になる話題を整理し、5年ルール・125%ルールの仕組みから売却戦略まで丁寧に解説します。
大阪市都島区・城東区・鶴見区・旭区で不動産の売却を検討されている皆さまに役立つ、最新の考え方をお届けします。ぜひ最後までご覧ください。
政策金利の上昇は長期金利や短期プライムレートに波及し、住宅ローン金利の上昇圧力になります。変動金利には「5年ルール」「125%ルール」があり、返済額の変化が緩やかな分、元金や未払利息への影響を知っておくことが大切です。
詳細はこちらの見出しへ!▼返済負担が増える不安から購入希望者が慎重になり、市場に温度差が生まれるためです。売却を先延ばしにすると、需給が緩んで価格が調整されるリスクがあります。
詳細はこちらの見出しへ!▼はい。フラット35など固定金利も長期金利に連動し、購入可能価格が変化します。権利関係の整理・資金計画・地域の魅力の再確認を早めに進めることで、買い手に安心感を与えられます。
詳細はこちらの見出しへ!▼金利がさらに上がる前に売却スケジュールを逆算し、相場把握・資料整理・専門家への相談を進め、地域の住環境の魅力を丁寧に伝えることがポイントです。
詳細はこちらの見出しへ!▼政策金利上昇と住宅ローン金利の関係
政策金利の上昇は、長期金利や短期プライムレートを通じて住宅ローン金利に影響します。売却を考える方は、まず仕組みを整理しておきましょう。
- 政策金利は日本銀行が市場に供給する資金の価格で、住宅ローン金利に波及する
- 変動金利は半年ごとに見直されるが、返済額には「5年ルール」「125%ルール」が適用される
- 金利上昇は返済額・返済スケジュールに影響するため、仕組みの理解が重要
詳しく解説していきます!
政策金利とは?住宅ローン金利への波及
政策金利とは日本銀行が市場に供給する資金の価格で、無担保コールレート(オーバーナイト物)が代表的です。この金利が上昇すると、長期金利や、変動金利に連動する短期プライムレートにも影響が及び、住宅ローンの金利が上昇する可能性があります。
2024年3月の政策転換と貸出金利への影響
これまでマイナス金利政策が続いていましたが、2024年3月に日本銀行が政策金利をゼロ以上に引き上げたことで、住宅ローン金利にも上昇圧力がかかっています。こうした背景は、金融機関の貸出金利の見直しに直結しています。
変動金利の「5年ルール」と「125%ルール」
変動金利では半年ごとに金利が見直されますが、返済額の変更には一定のルールがあります。
5年ルール:借入開始から5年間は、金利が変わっても毎月の返済額は据え置かれます。ただし利息負担が増えると元金返済が後ろ倒しになり、完済までに時間がかかるリスクがあります。
125%ルール:返済額見直し時の上限を直前の返済額の125%に制限します。急激な増加を防げる一方、増えた利息が未払利息として蓄積し、将来の負担になることもあります。
このように、政策金利の上昇は返済額や返済スケジュールに影響を及ぼすため、売却を検討されている方はこうした仕組みを理解しておくことが重要です。
金利上昇による「買い控え」傾向と、その背景
日銀の政策金利引き上げにより住宅ローン金利が上昇するとの予測が広がり、購入意欲が鈍る「買い控え」の傾向が強まっています。
- 売却を検討する人は78%、購入希望者は26%と、市場に大きな温度差がある(野村不動産の調査)
- 売却を先延ばしにすると、価格下落や資金計画の制約につながるおそれがある
- 市場のタイミングを見極め、早めに冷静な判断をすることが大切
詳しく解説していきます!
買い控えが起こる心理と市場の温度差
金利上昇で返済負担が増える不安から、購入意欲が低下し市場が停滞しやすくなります。野村不動産の調査によると、売却を検討する人は78%にのぼる一方、購入希望者はわずか26%に留まり、市場に大きな温度差が生じています。
売却を先延ばしにした場合のリスク
金利上昇局面では、住宅ローン返済負担の増加により購入希望者の資金調達能力が低下し、不動産価格は徐々に調整されやすくなります。そのため、売却が滞ると価格が下落する前触れとなり得る市場変化を逃しかねません。また、住み替えや資金計画の柔軟性が損なわれる可能性もあります。
焦りは禁物、でも早めの行動を
買い控えの時期には「今売らなければ買い手がさらに減るのでは」という焦りが生じがちです。しかし、市場の需給が緩む前に動くことで価格低下リスクを避ける冷静な判断が求められます。市場のタイミングを見極め、早めに行動する姿勢が重要です。
買い控えが起こる中でも売却を前向きに考えるべき理由
買い控えの状況でも、売却を前向きに考えるべき理由があります。今できる準備を整理しましょう。
- 金利上昇により、購入価格の相場そのものが変化している可能性がある
- 売主側には価格調整の余地が生まれる一方、早めの準備が有効
- 権利関係の整理・資金計画・地域の魅力の再確認の3ステップで備える
詳しく解説していきます!
- ① 金利上昇で購入価格の相場が変化している
- 固定金利の代表「フラット35」は長期金利(新発10年物国債利回り)に連動しており、債券利回りの上昇に伴って融資金利も上昇します。その結果、購入希望価格が下押しされる動きが見られます。買い手の姿勢変化を見越して、早めの準備が有効です。
- ② 売却前に整理しておきたい3ステップ
- ステップ1:相続や建物の状態を整理(権利関係・建物の劣化状況・リフォーム履歴をまとめ、買い手に安心感を与える)。
ステップ2:資金計画の確認(引っ越し費用や仲介手数料を見込み、金利や物件価格の変動に備える)。
ステップ3:地域の魅力を再確認(都島区・城東区・鶴見区・旭区の住環境や利便性を整理)。 - ③ 地域の魅力は資産価値を守る視点になる
- 大阪市都島区・城東区・鶴見区・旭区には、交通利便性の高さ、商業施設や公園の充実、落ち着いた住宅街としての評価など、それぞれ特徴があります。地域の魅力を整理し、売主様自身が再認識することが、買い手への説得力にもつながります。
金利上昇・買い控え局面での売却戦略のポイント
金利上昇や買い控えが進む局面では、売却のタイミングと戦略が極めて重要です。3つのポイントを押さえましょう。
- 金利がさらに上昇する前に、売却スケジュールを逆算して計画する
- 相場把握・資金計画の見直し・資料整理を行い、専門家に相談して精度を高める
- 都島区・城東区・鶴見区・旭区ならではの住環境を丁寧に伝える
詳しく解説していきます!
タイミングと計画立て
金利がさらに上昇する前や買い控えが本格化する前に売却の方向性を定め、売却スケジュールを逆算して計画します。金利上昇前に売却を進めた方が、購入者の返済負担が少なく、価格を維持しやすいという実例も報告されています。目的は価格下落リスクの軽減と、駆け込み需要を狙うことです。
売却準備の整備
金利上昇によって購入者の資金繰りが厳しくなりやすいため、物件の強みをわかりやすく伝える資料の準備や資金計画の見直しは不可欠です。修繕履歴や耐久性に関する資料も整理しましょう。また、税制優遇措置を逃さないよう、所有期間などの条件を踏まえて専門家と連携することも重要です。
地域に根ざした情報発信
通勤利便性・商業施設の近さ・治安の良さなど、都島区・城東区・鶴見区・旭区それぞれの魅力を丁寧に伝えることで、購入希望者の信頼を築きやすくなります。地域に密着した情報提供は、売却活動での差別化と資産価値の維持にもつながります。
これらを組み合わせれば、逆風の中でも計画的かつ地域特性を活かした売却戦略を立てられます。ご自身の物件に合わせた戦略設計をご検討ください。
まとめ
政策金利の上昇に伴い住宅ローン金利も引き上げられ、購入希望者の動向に変化が見られています。焦らず冷静な情報収集と準備を行い、金利や市場の動きだけで判断せず、信頼できる専門家のアドバイスも取り入れながら計画的に進めましょう。
- 仕組みの理解:政策金利の上昇は住宅ローン金利に波及し、5年ルール・125%ルールが返済に影響する
- 買い控えの背景:返済不安で購入希望者が慎重になり、売却を先延ばしにすると価格調整のリスクがある
- 前向きな準備:権利関係・資金計画・地域の魅力を整理して、早めに備える
- 売却戦略:タイミングの逆算、資料整理と専門家相談、地域密着の情報発信を組み合わせる
UC株式会社(UC不動産売却サポート)のご紹介
UC株式会社は、大阪市都島区を拠点に、城東区・旭区・鶴見区・東淀川区など周辺エリアの不動産売却をサポートしています。司法書士・税理士と協力し、無料相談・無料査定で初めての方も安心してご相談いただける体制を整えています。金利上昇や買い控えといった市場の変化の中でも、お客様の不安に寄り添い、安心して一歩を踏み出せるようサポートいたします。
UC不動産売却サポートへご相談ください
無料相談・無料査定で、初めての方も気軽にご相談いただけます。
対応エリア
※エリアリンクは暫定的にブログ一覧へ遷移します(各区専用ページ公開後に差し替え予定)。

【売買物件】中古マンション,中古戸建て,土地,収益物件,店舗,リフォーム・リノベーション,デザイナーズ,タワーマンション,高齢者向け,ファミリー向け,駅近物件