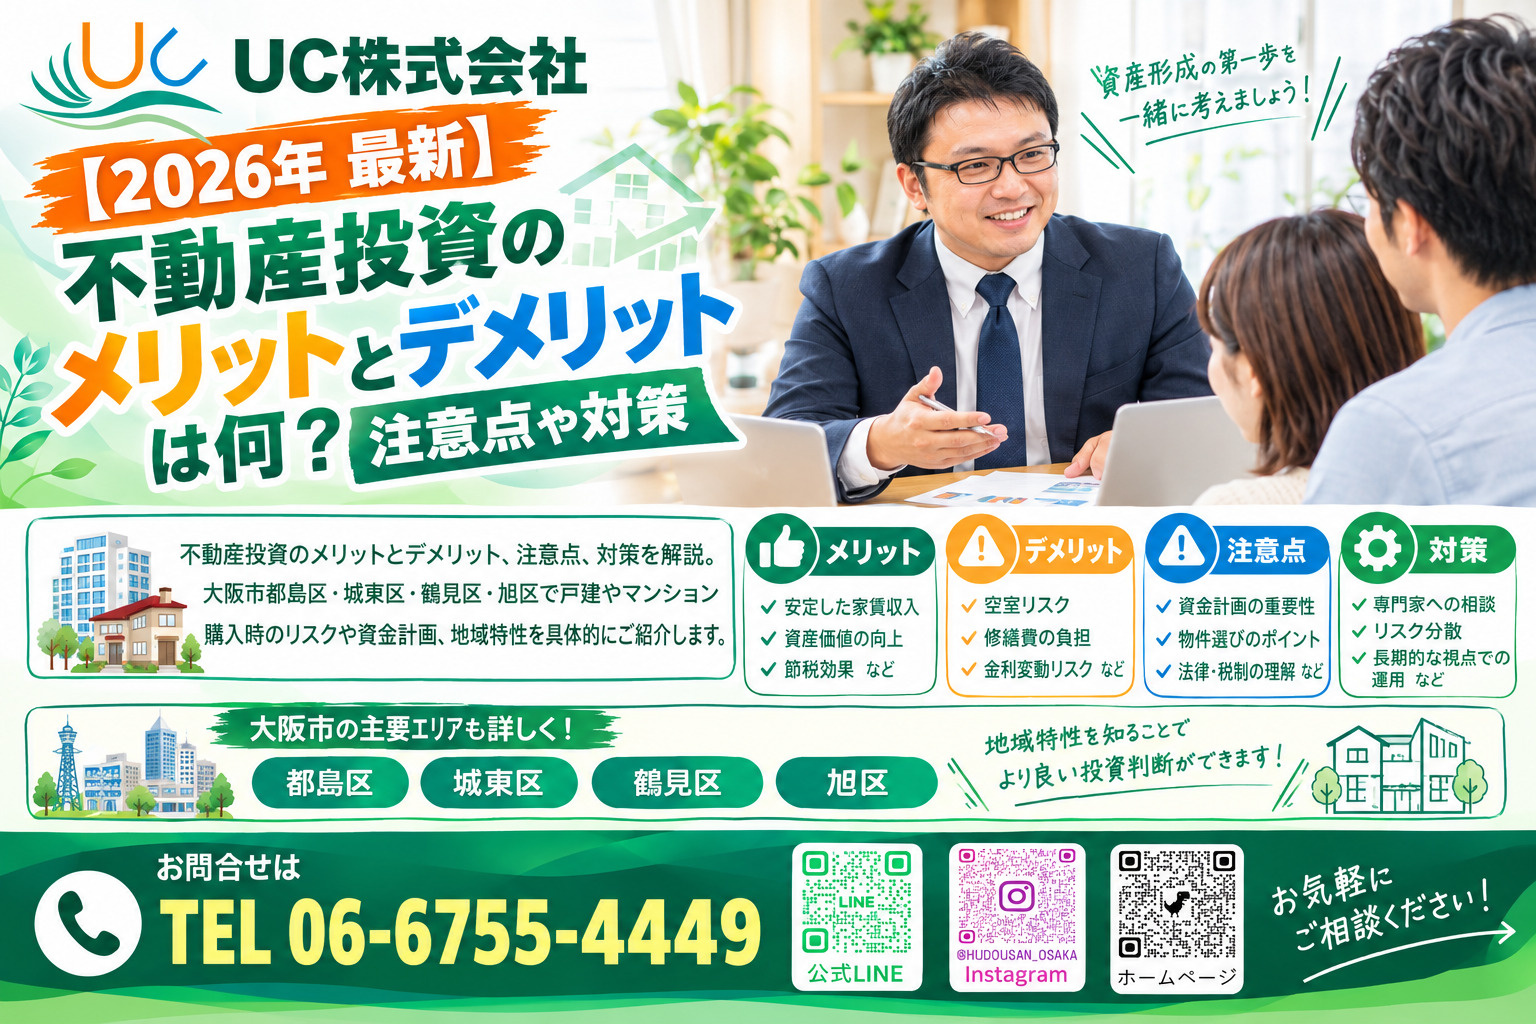
【2026年 最新】不動産投資のメリットとデメリットは何?注意点や対策
不動産投資を考えたとき、「本当に自分に向いているのだろうか」「失敗しないためには何が必要なのか」と不安に感じる方も多いのではないでしょうか。不動産投資には魅力的なメリットがある一方で、リスクや注意点も存在します。
本記事では、大阪市都島区・城東区・鶴見区・旭区で戸建やマンションを購入したい方を対象に、不動産投資の基本やエリアごとの特徴、押さえておきたい対策までわかりやすく解説します。
今後の安心な資産形成の一助となる内容ですので、ぜひ最後までご覧ください。
この記事でわかること(Q&A)
不動産投資の基本と地域特性を理解する
不動産投資には、家賃収入と資産価値の上昇によるメリットが期待できますが、修繕費や空室リスクといったデメリットも避けられません。まずは大阪という都市圏の特徴と、都島区・城東区をはじめとする各エリアの個性を整理しましょう。
- 大阪は首都圏より物件価格が割安で、利回りが高めな傾向
- 都島区は京橋を中心に再開発が進み、城東区は交通網が充実
- 収益性・立地利便性・リスク管理の3視点で物件を比較
詳しく解説していきます!
① 大阪の不動産投資環境は「割安・高利回り・再開発」
大阪という都市圏では、首都圏に比べて物件価格が割安で利回りが高めであり、再開発による街の魅力向上も進んでいます。また、外国人の賃貸需要が高まっている点も注目です。
例えば、関西圏のアパート価格は首都圏より約737万円安く、利回りも高水準という傾向があります。都市の再開発プロジェクトも相まって、資産価値の安定や上昇が期待できるエリアが多い状況です。
② 都島区・城東区の地域特性
都島区では、京橋を中心とした再開発が進んでおり、住環境や利便性の向上が期待されています。水害リスクについては、ハザードマップで一部に浸水リスクがあるものの、浸水深は比較的浅いとされています。
城東区は通勤・通学に便利な交通網が整備されており、JR環状線や地下鉄、京阪線が利用できます。現在は高層マンションの建設が進む人気エリアとなっています。
③ 戸建て・マンションを検討する際の3つの視点
投資対象として戸建てやマンションを検討する際は、次の視点が重要です。
- 収益性:家賃収入と維持費のバランスを見ます。高利回りを狙えますが、修繕計画も必要です。
- 立地利便性:駅近・生活環境の充実がポイントです。交通・買い物の利便性が長期の入居を支えます。
- リスク管理:災害や空室、将来の人口動向を確認します。ハザードマップや地域別の人口推計のチェックが重要です。
不動産投資のメリットを活かすためのポイント
大阪市(特に都島区・城東区・鶴見区・旭区)で不動産を購入する際は、メリットを活かす視点を持つことが重要です。ここでは押さえておきたい3つのポイントを紹介します。
- インフレ下でも家賃・資産価値を守りやすい
- ローン活用のレバレッジで少ない自己資金から始めやすい
- ファミリー層向け物件で安定した長期入居が見込める
詳しく解説していきます!
① 長期安定収入とインフレ対策
不動産は物価上昇に伴い家賃が上がりやすく、実物資産として資産価値の下落にも強いのが特徴です。インフレ下でも物件価格や家賃が上昇しやすく、実質的な購買力を守る有効な資産として期待できます。
とくに大阪市は東京より物件価格が割安で、同じ予算でより良い立地や築浅物件が取得可能です。家賃水準が維持・上昇している傾向を活かせば、家賃の上昇幅や資産価値維持のメリットを享受しやすくなります。
② レバレッジ(自己資金活用)の効果
自己資金を抑えてローンを活用することで、いわゆるレバレッジ効果が得られ、自己資本利益率の向上が期待できます。少ない自己資金でも投資規模を拡大でき、効率的な収益性につながります。
大阪市では割安な価格帯のエリアが多く、初めての投資や少額の自己資金で始めたい方にとって、収益物件を購入しやすい環境です。
③ ファミリー層向けの長期入居モデル
都島区・城東区・鶴見区・旭区は、交通利便や生活施設の整備が進み、ファミリー層の入居ニーズが安定しています(こちらは一般的なエリア特性からの視点です)。
こうした層をターゲットにすれば、中長期にわたって安定した家賃収入が見込め、収益の予測もしやすくなります。インフレ耐性のある収益構造、自己資金とローンのバランスを見たレバレッジ活用、入居層を固定化できる物件選びが、投資成功への重要な要素です。
デメリットと注意点を把握しよう
大阪市(特に都島区・城東区・鶴見区・旭区)で不動産投資を考える際は、複数のリスクや注意点をしっかり把握することが重要です。
- 空室・修繕・金利変動が代表的なデメリット
- 地価変動・人口動向・水害リスクなど大阪市ならではの留意点
- 投資用ローンは住宅ローンより審査が厳しい
詳しく解説していきます!
① 空室・修繕コスト・金利変動の影響
大阪府の空室率は13~14%台と全国平均より高めです。築年数が経過した物件では大規模修繕が必要になる場合が多く、1戸あたり100万円超の出費も想定されます。また、ローン金利が変動すると返済負担が増し、収益を圧迫する恐れがあります。
- 空室・修繕リスク
- 主な影響:収益の減少、突発費用の発生。大阪市では築古物件が多く、修繕負担が増大しやすい点に留意しましょう。
- 金利変動
- 主な影響:返済負担の増加。変動金利の影響を織り込んだ資金計画が必要です。
② 大阪市ならではの地価・人口・災害リスク
都島区や城東区などは近年、地価が上昇していますが、今後の変動を見据えて判断することが大切です。加えて、大阪は淀川などの河川に近いため水害リスクがあり、ハザードマップでの確認を怠らないことが重要です。
- 災害・人口・地価動向
- 主な影響:資産価値や収益性の低下。水害リスクや地価変動を見据えることが重要です。
③ 戸建・マンション購入時のローン審査の違い
戸建・マンションごとに購入資金やローン審査のしやすさにも違いがあります。投資用ローンは自宅用の住宅ローンより審査が厳しく、年収や自己資金の割合、物件の収益性などが総合的に評価されます。
- ローン審査の厳しさ
- 自己資金は物件価格の2~3割が目安とされ、年収700万円以上を求める金融機関も少なくありません。自己資金や収益性、年収が高いほど有利で、築年数が古い物件では融資期間が短縮される傾向もあります。
リスクに備える対策と準備の進め方
不動産投資において、リスクヘッジは成功の要です。資金計画・維持管理・エリア選びの観点から、具体的な対策を整理しました。
- 自己資金比率と返済比率に余裕を持たせた資金計画
- インスペクションと修繕計画、保険による備え
- エリアごとの特色と公的データを活用した判断
詳しく解説していきます!
① 資金計画の余裕を確保する
自己資金比率は20~30%、返済比率は家賃収入の50%以下が目安です。さらに、3ヵ月分の返済額を予備費として確保しておきましょう。資金ショートの回避や延滞率の低減に効果的です。
② 維持管理・修繕計画と保険・災害対策
購入時にインスペクション(建物診断)を実施し、10年間の修繕スケジュールと積立計画を作成します。修繕費を平準化でき、急な支出を回避できます。
火災保険は水災や盗難など幅広く補償されるものを選び、地震保険もセットで加入しましょう。ハザードマップで水災リスクを把握し、長期契約や特約の利用も検討すると、自然災害・事故の経済的負担を軽減でき、保険料の最適化も可能です。
③ エリア選びと公的制度・データの活用
都島区・旭区・城東区・鶴見区は、それぞれ地価や家賃の傾向が異なります。
- 都島区:地価上昇が顕著で安定的
- 旭区:控えめながら堅調
- 城東区:交通の利便性を背景に急成長の兆し
- 鶴見区:再開発で安定感
こうしたデータをもとに、リスクと期待収益のバランスを見極めることが不可欠です。さらに、レインズなどの市場情報や、管理業法改正による管理会社の財産分別(2025年6月施行)といった公的制度・データも活用し、リスクを低減する視点を持ちましょう。
まとめ
本記事では、不動産投資の基礎知識から、メリット、デメリット、具体的な対策まで、大阪市都島区・城東区・鶴見区・旭区を例にご紹介しました。振り返りのポイントは次のとおりです。
- 大阪は割安・高利回り・再開発が魅力。地域ごとの特性を理解することが第一歩
- インフレ対策・レバレッジ・ファミリー層向け長期入居がメリットを活かす鍵
- 空室・修繕・金利変動・災害・ローン審査などのリスクを事前に把握
- 資金計画・維持管理・保険・エリア選びで、リスクの軽減につなげる
不動産投資は長期的な安定収入や節税効果が期待できる一方、空室や修繕、金利変動などのリスクも伴います。しっかりと準備を整え、将来に向けた安心できる資産運用をめざしましょう。
UC株式会社(UC不動産売却サポート)について
UC株式会社は、大阪市都島区・京橋を拠点に、城東区・旭区・鶴見区・東淀川区など周辺エリアの不動産売却をサポートしています。通算1,500件以上の取引に携わってきた経験を活かし、司法書士・税理士と協力しながら、お客様に寄り添った提案を心がけています。リピーター様・ご紹介のお客様が9割以上と、地域の皆さまに支えられて成長してきました。無料相談・無料査定で、初めての方も安心してご相談いただけます。
大阪市・都島区・京橋の不動産売却はUC株式会社へ
無料相談・無料査定で、初めての方も安心してご相談いただけます。
対応エリア
※エリアリンクは暫定的にブログ一覧へ設定しています。区別の専用ページ公開後に差し替え予定です。